Affichage des articles dont le libellé est Paradis fiscaux. Afficher tous les articles

vendredi 22 mars 2013

Quelles réformes pour le paradis fiscal chypriote ?

Chypre est-elle un vrai paradis fiscal ? La question est d'un intérêt politique brûlant, à l'heure où l'île au bord de la banqueroute cherche des financements d'urgence de la zone euro. En filigrane se pose en effet cette autre question: à quelles conditions les autres pays européens doivent-ils injecter dix milliards d'euros d'argent public ?
Quand, en juin, Chypre appelle la zone euro à la rescousse, elle sait qu'elle devra se plier, comme avant elle la Grèce, le Portugal, l'Irlande et l'Espagne, à de strictes conditions. Mais le président du pays, à l'époque le communiste Dimitris Christofias, n'est pas prêt à toutes les concessions, d'autant plus que les effets délétères de l'austérité ailleurs sur le continent commencent à devenir évidentes.
Après des discussions ardues avecla troïka de créanciers (BCE-FMI-Commission), un projet de mémorandum est sur le point d'aboutir en décembre. Il prévoit notamment des hausses d'impôts, des réductions de salaires, des multiples coupes dans la fonction publique et - déjà - un prélèvement sur les comptes bancaires (à l'époque limité à  0.095% - 0.11%, bien loin des taux de 6 à 9% qui ont suscité l'indignation ces derniers jours). Certaines mesures sont votées au parlement, mais les négociations trébuchent sur le refus public de Christofias d'endosser la suppression du 13e mois de salaire et un vaste programme de privatisations (tout le détail ici).
En coulisses, le président manoeuvre aussi pour défendre le secteur financier chypriote.Et pour cause: depuis les années 1970, comme de nombreuses autres îles du globe, Chypre a entrepris de se développer comme centre financier offshore. A partir de son adhésion à l'Union européenne en 2004, en dépit de quelques réformes de façade, la croissance du secteur financier s'est accélérée, au point que fin 2009 le bilan des banques atteignait près de 900% du PIB, un niveau très supérieur à la moyenne de la zone euro (334%) (voir ici). Source de richesse et d'emploi (5% de l'emploi total), la finance est clairement un secteur stratégique à protéger, même pour un communiste.
Pour les créanciers internationaux, et singulièrement pour l'Allemagne, les banques chypriotes deviennent au contraire une cible prioritaire. Sauver de la faillite une Grèce coupable de mauvaise gestion était déjà impopulaire. Injecter des milliards dans un paradis fiscal serait carrément suicidaire.
A partir de novembre, face aux réticences de Nicosie, la pression internationale s'accroît. Comme souvent au fil de la crise de l'euro, la presse allemande relaie opportunément quelques informations dérangeantes. Un rapport "confidentiel" des services de renseignements allemand arrive dans les mains du Spiegel: l'hebdomadaire rapporte que Chypre serait une machine à blanchir l'argent sale des oligarches russes. Initialement secondaire pour les Européens, l'enjeu moral du blanchiment a pris de plus en plus d'importance au point de devenir un élément central des discussions aujourd'hui.

Un vrai paradis fiscal ?

Mais quelles réformes imposer au pays en échange d'un prêt européen ? Pour le déterminer, il faudrait comprendre les caractéristiques du paradis fiscal chypriote.
Un seul coup d'oeil aux statistiques des investissements étrangers du FMI (ici) permet de comprendre à quel point la situation est suspecte.
Avec 4 milliards entrants et près de 3 milliards sortants, les îles vierges britanniques, l'un des pires trous noirs financiers de la planète, sont un partenaire de référence. Mais avec 26 milliards de dollars entrants et 19 milliards sortants, la Russie est de très, très loin le principal investisseur à Chypre (environ 40% des flux).
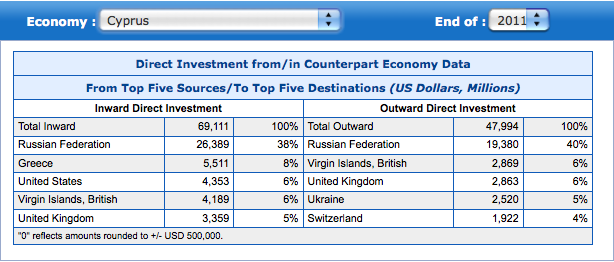

Ce qui pourrait encore avoir une certaine logique au vu de la taille de la Russie devient aberrant quand on prend les statistiques par l'autre bout. On voit alors que Chypre est de très loin le principal partenaire d'"investissement" de la Russie, avec 28% des flux entrants et 34% des flux sortants.
Notons au passage que les autres principaux pays partenaires de la Russie sont tous des paradis fiscaux ou assimilés (Iles vierges britanniques, Bermudes, Bahamas, Suisse, Luxembourg, Pays-Bas), ce qui témoigne de l'intensité de la corruption dans ce pays.


Pour l'organisation américaine Global Financial Integrity, qui vient de publier un rapport sur la question, cela ne fait aucun doute. Ces flux prouvent que Chypre est une gigantesque machine à blanchir l'argent sale de Russie.
Son porte-parole ne mâche pas ses mots. "Le blanchiment peut semble être un concept abstrait, mais il a des implications très sérieuses. Le blanchiment, c'est comment les criminels financent leurs opérations, comment les officiels corrompus reçoivent des pots-de-vin, et comment les riches oligarques ne paient pas leurs impôts. En blanchissant des dizaines de milliards de dollars d'argent sale russe, Chypre finance le trafic de drogue, soutient la mafia russe et facilite la traite d'esclaves sexuels, qu'il s'agisse de femmes ou d'enfants".
Voilà qui est clair, même si la réalité est sans doute moins caricaturale. Selon cet article du Wall Street Journal, pas mal d'entrepreneurs russes auraient créé leur société à Chypre non seulement pour bénéficier du climat fiscal favorable, mais aussi pour s'assurer une protection juridique faisant défaut dans leur pays d'origine.

La disproportion du secteur financier est un autre signe révélateur. Avec des banques pesant 9 fois le PIB, Chypre est l'un des poids lourds de l'Union européenne, aux côté de deux autres île: l'Irlande elle aussi en faillite et un petit poucet dont on parle peu, Malte. Elle reste toutefois très loin derrière le Luxembourg, de loin le plus important centre financier de la zone euro. Tous ces pays se sont bâti une prospérité en attirant les capitaux étrangers.


Mais qu'est-ce qui rend Chypre tellement attrayant ? La principale caractéristique semble être le secret dont il est possible de bénéficier via des actions au porteur ou grâce à des trusts. Comme beaucoup d'autres juridictions (Luxembourg, Jersey, Autriche...), Chypre permet aux détenteurs de fortune de cacher leur identité derrière une structure opaque.
Dans son rapport sur Chypre, le Forum mondial de l'OCDE sur la transparence fiscale a d'ailleurs identifé des déficiences sérieuses dans le cadre légal. Un second rapport sur la façon dont les lois se traduisent dans la réalité est attendu dans les prochains mois. Il pourrait être plus assassin encore. D'après les services allemands de renseignements, les lois chypriotes sont aisément contournées. C'est aussi ce que laissait entendre Moneyval dans un rapport de 2011. L'organe du Conseil de l'Europe soulignait que"les ressources humaines, financières et techniques allouées aux autorités compétentes en matière de blanchiment et de financement du terrorisme ne sont pas satisfaisante et (que) la situation est particulièrement inquiétante pour les autorités de supervision".

Un autre trait du modèle chypriote est le faible niveau de la fiscalité, avec notamment le taux d'impôt des sociétés le plus faible d'Europe (10%),
Au début de la présidence chypriote de l'Union, lors d'une conférence de presse à Strasbourg, j'avais posé à Christofias une question sur cette fiscalité ultra-concurrentielle. Il avait donné une réponse surprenante pour un communiste. "Chypre va lutter pour que ce régime reste en place, c'est notre moyen de survie", car le pays "ne fabrique pas d'avions et n'a pas d'industrie lourde" et "si nous passions à 15%, les entreprises partiraient immédiatement ailleurs".
Voir ci-dessous sa longue réponse, précédée d'un bel exercice de langue de bois de Martin Schulz.


A ce taux s'ajoutent d'autres avantages: pas de taxe sur les plus-values, sur les intérêts, sur les dividendes., sur la fortune, ni sur la succession (le détail ici).
Chypre a également conclu bon nombre de conventions fiscales typiques de paradis fiscaux. Pour sortir de la "liste noire" de la Russie, sur laquelle elle a brièvement figuré en 2008, elle a dû modifier quelque peu son traité avec Moscou, mais le texte reste globalement très favorable. Il permet aux Russes de ramener des dividendes, intérêts et royalties à des taux très bas (ici).

 Quelles réformes ?

Au moment d'écrire ces lignes, avant un week-end d'intenses tractations, toutes les options semblaient encore ouvertes. L'objectif principal est d'éviter une banqueroute totale dont on craint les effets "systémiques" sur la confiance des marchés. Dans cet article, je me limiterai à examiner les questions de fiscalité et de blanchiment d'argent.
Plusieurs pistes ont été examinées au fil des mois. Le mémorandum de décembre aurait obligé Chypre à identifier les bénéficiaires finaux de trusts et à transmettre ces informations aux autres pays. Il n'était pas contre pas question de relever le niveau de l'impôt des sociétés.
La donne a changé après la victoire de Nikos Anastasiades (centre-droit) aux élections et le changement de gouvernement. Les Européens se sont alors trouvés face à un partenaire plus conciliant. Au terme d'une nuit mouvementée le 15 mars, dont les soubresauts ont largement filtré dans la presse (ici), Chypre a accepté - le couteau sous la gorge - des mesures nettement plus douloureuses:
- un relèvement de 10 à 12,5% du taux d'impôt des sociétés,
- la confection d'un nouveau rapport sur le blanchiment par Moneyval et une firme d'audit privée,
- une réduction de la taille du secteur bancaire
- et surtout la fameuse taxe sur les comptes bancaires (6,6% sous les 100.000 euros; 9,9% au-delà).
La taxe est l'élément le plus marquant: non seulement elle aurait permis de lever plus de 5 milliards pour rembourser la dette bancaire, mais elle aurait pu constituer une ponction inédite sur l'argent placé dans un paradis fiscal.
La Commission européenne maintient qu'elle avait suggéré d'exempter les comptes de moins de 100.000 euros et de taxer à 15% les dépôts supérieurs à 100.000. Autrement dit: les plus aisés des Chypriotes se seraient vu infliger une sorte d'impôt sur la fortune, de même que les oligarches russes et consorts. Mais d'après plusieurs sources, Nikos Anastadiades aurait refusé de taxer plus lourdement les comptes mieux fournis. Autrement dit: le président a préféré faire payer les petits épargnants que de voir son pays cesser d'être un paradis fiscal.
Difficile de prédire quelle sera l'issue des nouvelles discussions en cours. Plusieurs options circulent depuis des jours, dont certaines semblent profondément injustes, comme une ponction dans les fonds de pension.
Ce nouveau rebondissement dans la crise de l'euro sera un test: si l'Europe se limite à "sauver" Chypre en passant la facture à sa population, on pourra dire, avec Paul Krugman, que ses dirigeants n'ont rien appris de la crise financière. S'ils démantèlent le paradis fiscal chypriote et font payer ceux qui en ont les moyens, ils montreront leur volonté d'en finir avec les abus. Même si Chypre n'est qu'une des nombreuses destinations de choix pour les capitaux louches.

jeudi 14 mars 2013

L'UE avance à petits pas vers une liste de paradis fiscaux

Les fonds de capital-risque ne pourront pas bénéficier de "passeport européen" s'ils sont logés dans un paradis fiscal. Ni en fait dans aucun pays tiers même s'il s'agit d'Etats qui n'ont rien à se reprocher. Tel est le compromis boiteux auquel sont parvenus les co-législateurs européens (le Parlement d'un côté, les Etats membres de l'autre), à défaut d'un accord sur une liste de paradis fiscaux.
Pour bien comprendre, un petit retour en arrière s'impose: les Européens négocient depuis des mois autour d'un passeport pour les fonds de capital-risque, ces fonds d'investisseurs qui prennent des risques pour financer les jeunes entreprises innovantes. En leur donnant un accès à tout le marché financier européen, le passeport est censé donner un coup de fouet à la croissance.
Pour éviter les montages abusifs, on a prévu de refuser le privilège aux fonds basés dans les paradis fiscaux. Problème: l'UE n'a jamais réussi à se doter d'une liste de paradis fiscaux, un sujet hautement polémique (voir ce que j'écrivais en juillet dernier). En l'absence de liste, impossible donc de déterminer quels pays pourraient ou pas bénéficier du passeport.
Les discussions visant à définir des critères communs ont échoué. Le Parlement européen, représenté ici par le Belge Philippe Lamberts, réclamait une définition étendue des paradis fiscaux, incluant les pays où la fiscalité est inexistante ou qui offrent des avantages sans activité économique réelle. Mais une large minorité d'Etats membres a bloqué le dossier pour obtenir que la définition soit limitée à une référence inoffensive aux listes de l'OCDE et du GAFI (ici).
Faute d'accord, il a été convenu de refuser le passeport à tous les pays tiers, sans distinction. Une mesure extrême, qui témoigne encore une fois de la grande difficulté de définir des listes noires.
La question n'est pas close pour autant. Une recommandation adoptée par la Commission européenne en décembre obligera les Etats membres à discuter à nouveau d'un sujet que beaucoup trouveraient plus commode de laisser dans l'ombre.
Le commissaire à la fiscalité Algirdas Semeta les invite à définir des critères communs pour identifier "les pays qui ne respectent pas les normes minimales de bonne gouvernance en matière fiscale". Il en propose cinq:

1. avantages sont accordés exclusivement à des non-résidents ou pour des transactions conclues avec des non-résidents
2. avantages totalement isolés de l'économie domestique
3. avantages accordés même en l'absence de toute activité économique réelle et de présence économique substantielle à l'intérieur du pays
4. règles de détermination des bénéfices issus des activités internes d'un groupe multinational divergeant des principes généralement admis sur le plan international, notamment les règles de l'OCDE
5. manque de transparence
Ces critères ont été discutés à huis clos au sein d'un groupe d'experts des 27. Ils doivent l'être à nouveau en avril, avant de remonter au niveau des ministres des Finances en mai ou juin. Une fois la recommandation approuvée, chaque pays sera censé se doter de sa propre liste noire.
Il aurait sans doute été plus efficace que l'Union elle-même se dote d'une liste commune de paradis fiscaux. Mais des listes nationales, si elles sont créées, n'en deviendront pas moins un instrument de pression non négligeable, d'autant plus que les Etats membres devront suspendre les conventions fiscales bilatérales avec les pays blacklistés.

samedi 14 juillet 2012

Qu'est-ce qu'un paradis fiscal ? Une définition controversée divise l'Union européenne

Qu'est-ce qu'un paradis fiscal ? Pour le commun des mortels, la réponse est évidente, comme pour le dictionnaire, qui le définit comme un "lieu, pays où l'on paie peu d'impôts" (Robert). Mais il n'existe en réalité aucune définition officielle: toutes les tentatives d'établir une liste basée sur des critères précis ont été discrètement sabordées par ceux qui ne veulent pas qu'on braque les projecteurs sur les recoins opaques de la finance mondiale. C'est ce qui risque de se passer, une nouvelle fois, dans l'Union européenne. J'y reviendrai un peu plus bas, mais pour bien comprendre, un petit retour en arrière s'impose.
La dernière tentative sérieuse de trouver une définition a été lancée au G20 de Londres en 2009, où les dirigeants de la planète proclamèrent fièrement la fin des paradis fiscaux. Dans la foulée, l'OCDE a publié des listes noire, grise en blanche ("juridictions ne s'étant pas engagées à mettre en oeuvre les standards fiscaux internationaux", "juridictions s'étant engagées à respecter les standards fiscaux internationaux mais ne les ayant pas substantiellement mis en oeuvre" et "juridictions ayant substantiellement mis en oeuvre les standards").
Le 2 avril 2009, le monde fut ébahi de découvrir que, selon les critères retenus, les pires trous noirs financiers de la planètes étaient le Costa Rica, la Malaisie, les Philippines et l'Uruguay, tandis que de véritables paradis fiscaux, comme Jersey ou l'île de Man étaient blanchis. Les grandes nations s'étaient aussi arrangées pour que leurs propres jardins secrets (la city de Londres, l'Etat américain du Delaware ou Hong-Kong pour la Chine) ne soient pas mis en évidence.
Quant aux pays placés sur la liste grise (îles Caïmans, Luxembourg, Belgique, Liechtenstein, Suisse, Singapour, îles vierges britanniques, Autriche...), ils protestèrent vivement (voir cette interview du Premier ministre luxembourgeois Jean-Claude Juncker), mais l'affront fut de courte durée. Il ne leur fut pas très difficile de se refaire une réputation, tant les critères choisis étaient faibles.

Des critères très faibles  

Pour ne pas figurer sur la liste noire, un pays doit simplement signifier à l'OCDE son engagement à respecter "le standard fiscal agréé internationalement", qu'elle a elle-même mis au point. Cette norme prévoit que le pays accepte de fournir à un autre Etat qui le demande des informations sur un contribuable. Soit un échange basé sur une demande motivée et argumentée, qui ne permet de combattre que les cas les plus graves de fraude. Pour obtenir l'information à l'étranger, le fisc doit effet  pouvoir étayer ses accusations, alors qu'il ne dispose que de peu d'élements concrets face à des montages complexes. Cet échange sur demande constitue donc un progrès par rapport à l'opacité totale, mais il n'autorise pas une vérification rapide et systématique comme dans le cas d'un échange automatique d'informations. Le standard automatique est défendu par les organisations de justice fiscale depuis longtemps. Depuis peu, l'OCDE elle-même a commencé à le promouvoir plus activement (voir ceci).
Pour sortir de la liste grise, un pays doit non seulement accepter le principe de l'échange sur demande, mais l'avoir mis en oeuvre "substantiellement". Ici, l'OCDE se satisfait qu'un pays ait transposé ce principe dans 12 conventions bilatérales. Peu lui importe que ce soit avec la Groenland et le Botswana ou avec des pays économiquement significatifs. Une condition tellement facile à remplir que tous les pays visés ont rejoint la liste blanche les uns après les autres en quelques mois. Dans la dernière version du rapport de progrès, les listes noire et grise sont désormais vides. Tout le monde sait bien, pourtant, que les paradis fiscaux n'ont pas disparu.

Nouvel effort européen 

Cet échec (en lequel l'OCDE a pourtant vu un relatif succès) n'est ni la première, ni la dernière tentative de mettre au point une liste infamante des paradis fiscaux. Déjà au début des années 2000, la même organisation s'efforçait de définir des critères, sans parvenir à des résultats suffisamment clairs (voir ici). Les efforts du GAFI (le Groupe d'action financière, qui agit contre le blanchiment et le financement du terrorisme) ne sont pas plus fructueux...
D'où l'intérêt que revêt un nouvel essai, entrepris cette fois dans les instances de l'Union européenne, au détour d'un projet de législation pourtant relativement anecdotique. Le Conseil des 27 ministres des finances et le Parlement européen, les deux co-législateurs de l'UE, sont en passe d'approuver une proposition sur les fonds de capital-risque, ces fonds qui investissent dans les start-up et qui recevront un traitement préférentiel parce qu'ils sont jugés bons pour le lancement d'entreprises innovantes. Un point bloque: comment éviter que des fonds établis dans des paradis fiscaux profitent des nouveaux avantages. Le rapporteur parlementaire, l'écologiste Philippe Lamberts, veut une définition étendue des paradis fiscaux, incluant les pays où la fiscalité est inexistante ou qui offrent des avantages sans activité économique réelle. Mais une large minorité d'Etats membres bloque le dossier pour obtenir que la définition soit limitée à une référence inoffensive aux listes de l'OCDE et du GAFI (ici).

Le sale jeu des Pays-Bas 

Cette minorité de blocage a été constituée à l'initiative des Pays-Bas, un détail qui n'est pas anodin. Ce pays se positionne en effet activement comme la juridiction de référence pour le rapatriement de profits ayant transité par des paradis fiscaux. Une sorte de paradis fiscal intermédiaire, aussi appelé en anglais "conduit jurisdiction" - soit une conduite, un tuyau. La législation néerlandaise permet en effet aisément de constituer une holding servant à acheminer les dividendes et les royalties à leur bénéficiaire final sans payer d'impôt (voir notamment cette infographie en néerlandais, publiée par le Financieel Dagblad ou le mécanisme du dutch sandwich). Ces mécanismes sont utilisés abondamment par les multinationales: parmi les 100 plus grosses sociétés du monde, 80 ont une holding néerlandaise (ici).
On peut donc tout à fait imaginer qu'un projet de législation européenne pénalisant certains transferts financiers venant de paradis fiscaux inquiète le gouvernement néerlandais. Les Pays-Bas sont soutenus notamment par le Royaume-Uni, le Luxembourg, Chypre et Malte, des pays qui ont, à des degrés divers, eux aussi mis en place des stratégies d'évitement fiscal. La Haye peut compter sur la présidence chypriote pour défendre activement son point de vue dans les négociations qui reprendront après les mois d'été.
Le point peut sembler insignifiant. Je pense au contraire qu'il mérite de recevoir une grande attention. Les listes de paradis fiscaux amènent, par elles seules, certains à changer leurs pratiques pour sauvegarder leur réputation. Si elles sont intégrées en outre à des législations anti-abus, elles deviendront véritablement efficaces. L'enjeu est donc à la fois symbolique et très concret.
Dans l'attente d'une définition officielle et légale, on pourra toujours se référer au classement établi par l'ONG Tax Justice Network, sur base d'une méthodologie très sérieuse. Avec la Suisse, les îles Caïmans et le Luxembourg à sa tête, il est nettement plus crédible que les listes médiocres mises en place par les gouvernements jusqu'à présent...

UPDATE: pour des informations plus récentes dans ce dossier, voir ceci

mardi 15 mai 2012

Les manoeuvres dilatoires du Luxembourg et de l'Autriche, ces paradis fiscaux européens

C'est un Ecofin comme les autres qui se tient ce mardi 15 mai 2012 à Bruxelles. Comme tous les mois, les ministres européens des Finances se réunissent autour d'un agenda politique chargé. Aujourd'hui, les nouvelles règles de capitalisation des banques (Bâle III), ainsi qu'une possible sortie grecque de l'euro agitent le landerneau - enjeux importants s'il en est. Un autre dossier, emblématique pourtant, est rapidement balayé de la table. Il a suffi d'un "nein" autrichien et luxembourgeois, à peine assorti de quelques mots d'explications.
C'était la première fois, depuis janvier, que la présidence danoise essayait d'obtenir un accord sur l'ouverture de négociations avec la Suisse sur un vaste accord anti-fraude fiscale. Mais c'est "nein". On n'en reparlera plus jusqu'à nouvel ordre.
Un petit retour en arrière et une mise en contexte s'imposent pour bien comprendre ce qui se joue. Depuis des générations, les Européens les plus fortunés disposent une large gamme d'options pour faire fructifier leurs revenus à l'étranger à l'abri des indiscrets contrôleurs fiscaux - et réduire ainsi leur contribution à la solidarité nationale. La Suisse, Monaco ou le Liechtenstein sont des paradis fiscaux bien connus. A l'intérieur même de l'Union européenne, des solutions attrayantes sont disponibles, en passant par exemple par un trust localisé dans un île anglo-normande (Jersey...) ou par une fondation autrichienne. Les solutions ne manquent pas.
Dans les années 1990, les dirigeants européens ont entrepris de refermer certaines portes béantes dans lesquelles s'engouffraient les fraudeurs. Après des années de négociations complexes entre les Etats membres, leurs territoires associés (Jersey, Ile de Man,...) et cinq pays tiers (Suisse, Liechtenstein, Andorre, Monaco et Saint-Marin), l'Europe s'est ainsi dotée d'une "directive sur la fiscalité de l'épargne" qui permet aujourd'hui, très imparfaitement, de collecter les revenus dûs à l'étranger. L'an dernier, la Suisse a ainsi reversé environ 330 millions d'euros aux pays européens. Le montant n'est pas négligeable, mais il ne représente qu'une fraction des revenus de l'épargne réellement placée dans le pays. En fait, la Suisse, comme les autres paradis fiscaux concernés, ont travaillé activement à mettre au point de stratégies pour contourner la directive. C'est le principe même l'ingéniérie fiscale: toujours conserver une longueur d'avance sur le législateur. Et pour conserver cette avance, la meilleure manière reste encore de ralentir, par tous les moyens possibles, les progrès de nouvelles réglementations. C'est exactement ce qui s'est produit ce mardi avec le blocage austro-luxembourgeois.
Les discussions portent en réalité sur une proposition de la Commission européenne, déposée en 2008 mais retardée par moultes manoeuvres, de réviser la directive. Appuyée par la majorité des Etats membres, la Commission espère que certaines nouvelles clauses permettront d'identifier les vrais bénéficiaires de revenus de l'épargne et donc de les taxer, même s'ils se cachent derrière un trust, une anstalt ou autre fiducie secrète. Mais après quatre ans, les négociations n'ont même pas encore vraiment démarré. Derrière des arguments peu convaincants, l'Autriche et le Luxembourg refusent d'octroyer un mandat à la Commission pour négocier avec les cinq pays tiers. Or, ces deux Etats membres conditionnent, dans le même temps, tout progrès intra-européen à une concurrence équitable avec lesdits pays tiers. Autant dire qu'aucune avancée n'est possible dans ces conditions. Et que l'évasion fiscale a encore de beaux jours devant elle.
Le commissaire européen à la fiscalité, Algirdas Semeta, n'a pas mâché ses mots pour condamner le blocage. "Scandaleusement injuste", a-t-il lâché, d'autant plus que "ce sont les contribuables honnêtes qui paient le prix de l'austérité" (verbatim ici).
A l'heure où tous les médias européens voient dans l'élection de François Hollande une rupture avec des années d'austérité, il serait bon de s'interroger sur le contenu des politiques à mener, derrière le slogan. L'initiative de croissance qui sera vendue au sommet européen de la semaine prochaine n'est qu'un ensemble de mesures réchauffées. Au lieu de ressasser le mantra de la croissance économique, les dirigeants de l'UE seraient bien inspirés de parler justice financière. Et à défaut de justice, ils pourraient au moins faire valoir cet argument macro-économique: l'OCDE a évalué à 5% du PIB la taille de l'évasion fiscale en Grèce. Largement de quoi combler son déficit et remédier à la plus profonde crise qu'ait connu l'euro sans recourir à un énième plan de sauvetage aux conditions draconiennes.

Billet également publié sur le blog de Paul Jorion (ici).

jeudi 19 avril 2012

Un vote symbolique pour mettre fin à l'optimisation fiscale des multinationales

Le vote est surtout symbolique, et il sera sans doute à peine relayé par les médias. Mais c'est un message politique significatif que vient d'adresser le Parlement européen pour une harmonisation de  l'impôt des sociétés. A une large majorité (452 voix contre 172), les députés de tous bords politiques ont appelé les gouvernements européens à imposer d'ici cinq ans une seule base (ou assiette) pour le calcul de l'impôt des entreprises. La question est très technique, mais c'est précisément cette complexité qui permet aujourd'hui aux plus grandes sociétés d'éviter l'impôt en toute légalité, sans que le citoyen y comprenne quelque chose. Alors autant mettre les mains dans le cambouis...
Imaginons une multinationale, avec des filiales établies dans chacun des pays où elle opère (sans parler des paradis fiscaux). Ces filiales se transfèrent entre elles toute une gamme de biens, de services et de revenus (intérêts, honoraires, brevets, royalties...), ce qui permet à la société d'optimaliser son bilan. Par exemple, la filiale du paradis fiscal A vend à prix d'or un service quelconque à la filiale qui réalise la véritable activité économique dans le pays B: les profits ne sont dès lors plus taxés dans le pays B mais très faiblement ou pas du tout dans le paradis fiscal A. Ces manoeuvres sont plus ou moins illégales, mais difficiles à traquer par le fisc dans l'état actuel de la réglementation internationale.
Les multinationales utilisent aussi les avantages tout à fait légaux offerts par les différents pays. En Belgique, par exemple, elles peuvent déduire leurs fonds propres de leur base imposable, en vertu d'un mécanisme connu sous le nom d'intérêts notionnels. De nombreux groupes y ont dès lors ouvert des filiales financières, dans le seul but de loger des énormes montants déductibles (voir, parmi de nombreux autres cas, celui du groupe français Veolia ici).
La Belgique n'est bien sûr pas le seul pays européen à  jouer des coudes pour attirer les investissements. L'Irlande, les Pays-Bas, la Suisse et d'autres se concurrencent sur l'impôt des sociétés. Certains montages sont complexes. Un arrangement souvent cité est celui du "double irish" et du "dutch sandwich", impliquant à la fois l'Irlande, les Pays-Bas et un paradis fiscal (lire ici son explication sur Wikipedia et voir ce graphique interactif proposé par Bloomberg pour expliquer comment Google réduit à presque rien sa facture fiscale grâce à cette technique).
La proposition d'assiette unique européenne permettrait de limiter considérablement cette concurrence fiscale entre Etats. Déposée l'an dernier par la Commission européenne après une dizaine d'années de palabres, la directive sur l'ACCIS (pour le jargon: assiette commune consolidée pour l'impôt des sociétés, CCCTB en anglais) prévoit un calcul unique du bénéfice imposable des multinationales dans tous les pays européens. Ce revenu imposable serait ensuite réparti entre les pays en fonction de trois critères d'activité économique réelle (nombre d'employés, ventes et investissements). Libre ensuite à chaque pays d'appliquer au montant ainsi réparti le taux d'impôt de son choix.
La proposition permettrait de boucher un certain nombre de trous béants dans lesquels s'engouffrent actuellement les grandes entreprises. Pourtant, et malgré les difficultés budgétaires des Etats, elle n'a strictement aucune chance d'être adoptée en l'état. Comme je l'ai déjà expliqué ici, les questions fiscales se décident à l'unanimité au sein de l'Union européenne. Or, plusieurs pays s'opposent farouchement à la proposition. C'est particulièrement le cas de l'Irlande, un pays où l'ACCIS est même devenu un enjeu national. Humiliés par leur sauvetage financier, les Irlandais voient leur politique fiscale attractive comme le dernier bastion de leur souveraineté.
Seule une coopération entre quelques pays est donc envisageable pour l'instant. La France et l'Allemagne ont déjà entrepris d'aligner non seulement leurs assiettes, mais aussi leurs taux. L'initiative pourrait faire des émules et, un jour peut-être, sous pression de l'opinion publique, être rejointe par la Belgique, les Pays-Bas, l'Irlande et les autres pays qui jouent la carte de la concurrence... Le vote du Parlement européen est un message politique bienvenu dans ce contexte. Mais les progrès en la matière restent désespérément lents.

vendredi 16 mars 2012

Une étude démonte la "futilité" de l'action internationale contre les paradis fiscaux

Le Forum global sur la transparence et l'échange d'informations à des fins fiscales, ça vous dit quelque chose ? Non, sans doute. Et pourtant, c'est le principal instrument dont dispose la communauté internationale pour combattre les paradis fiscaux. Depuis une dizaine d'années, cette institution créée dans le cadre de l'OCDE (mais ouverte à tous les pays de la planète) oeuvre à promouvoir l'échange d'informations fiscales entre les pays, afin de réduire l'évasion fiscale (voir ici et ici).
L'anonymat dans lequel travaille le Forum en dit long sur le manque de priorité politique donnée à la lutte contre les paradis fiscaux. Il est aussi révélateur de la "futilité rampante" de l'institution, qui n'obtient presque aucun résultat valable, selon Markus Meinzer, un chercheur de Tax Justice Network (TJN), qui vient de publier une analyse assez approfondie sur le sujet.
Dans ce document de 25 pages, TJN fait état de quelques progrès modestes, mais révèle surtout l'inefficacité de l'action internationale contre les juridictions non-coopératives. Au coeur du problème se trouve ce qu'on appelle désormais  "le standard fiscal agréé au niveau international": cette norme se fonde sur un "échange d'information à la demande", qui permet d'avoir accès sous des conditions rigoureuses aux informations nécessaires pour prélever l'impôt à l'étranger, mais reste très insuffisant pour combattre efficacement l'évasion fiscale. TJN et d'autres organisations réclament de longue date un "échange automatique" d'informations, mais les paradis fiscaux et leurs alliés y résistent farouchement. En appliquant "le standard international agréé", ils peuvent en effet se donner une image de vertu, tout en continuant d'attirer les capitaux douteux, provenant de l'évasion fiscale ou de la corruption.
Bien que le Forum global soit un instrument utile pour permettre une coopération fiscale entre les Etats, le risque est qu'il soit utilisé pour prétendre que les paradis fiscaux ne sont plus tolérés, alors que la réalité est bien mois glorieuse.