Un demi-kilo, à vue de nez. C'est le poids d'un volumineux dossier remis aux participants d'un séminaire organisé il y a peu par la Fédération des entreprises de Belgique et la fédération financière Febelfin. Objectif: réduire à néant le projet européen de taxe sur les transactions financières (TTF). Devant un parterre d'entrepreneurs et de financiers conquis d'avance, les orateurs se relaient à la tribune pour dénoncer l'ineptie du projet - conçu "par des stagiaires de la Commission", plaisante l'un d'entre eux. Les arguments ne manquent pas. Certains sont de pure opportunité, d'autres méritent d'être examinés. D'autant plus qu'ils sont en passe d'aboutir à une refonte radicale, comme le suggère cette dépêche récente de Reuters.
Voici un petit tour d'horizon des arguments politiques, économiques et légaux avancés par les anti-TTF, pour compléter mes deux derniers posts sur cette question (auxquels on pourra se référer pour une approche moins technique, ici et ici).
- la TTF provoquerait une fuite des capitaux
Depuis l'origine, le principal problème de la taxe sur les transactions financières est qu'elle ne sera pas appliquée par tout le monde. L'idée d'une taxe mondiale étant mort-née, l'Europe a décidé d'y aller seule. Mais même en Europe, une majorité de pays ne veulent pas y participer. A peine 11 Etats membres ont prévu de la mettre en oeuvre. Cette division pose un problème majeur: comment éviter que les transactions et les capitaux fuient en dehors de la zone-TTF ? L'expérience de la Suède est dans tous les esprits: au début des années 90, le pays a dû abandonner à la hâte sa propre taxe, qui fut un fiasco retentissant.
Pour répondre à cette crainte, la Commission européenne a prévu un champ d'application extrêmement large, par le biais de deux principes inédits:
- Le principe de résidence signifie que seraient taxées toutes les transactions entre institutions financières pour autant que l'une d'entre elles soit établie dans la zone TTF (même s'il ne s'agit que d'une filiale d'une société étrangère).
- Le principe d'émission signifie que la taxe s'appliquera en outre à tous les échanges de titres qui ont été émis dans la zone TTF. Autrement dit: tout produit financier lié à une société de la zone sera taxé même si l'échange a lieu hors zone.
Pour bien mesurer à quel point ce champ d'application est étendu, je vous recommande de lire cette étude (avec des schémas assez clairs) réalisée par PriceWaterhouseCoopers.
On voit donc bien que la TTF est loin d'avoir été conçue par des stagiaires. Elle a été pensée de façon très ingénieuse pour éviter les fuites de capitaux.
- la TTF pèserait sur le financement de l'économie
A priori, la taxe sera dûe uniquement par les institutions financières. Mais étant donné qu'elle s'appliquera aussi sur les échanges de titres d'entreprises non-financières, celles-ci craignent pour leur financement. A l'heure où l'accès au crédit est limité, est-il bien raisonnable de faire peser cette charge sur le capital ? Wim Wuyts, directeur fiscal à Bekaert, une entreprise belge spécialisée
dans la transformation des métaux, évalue la facture à plusieurs millions d'euros (ici).
Dans une économie de plus en plus financiarisée, on ne peut en effet pas exclure que les entreprises seront affectées par le projet. On voit alors revenir par la porte arrière la question des relations entre la zone TTF et le reste.
Si par exemple Ab InBev, établie en Belgique (zone TTF), est déavantagée par rapport à son concurrent direct Heineken (Pays-Bas, hors zone), on se retrouve bien avec une distorsion économique et un problème politique.
Plus généralement, la TTF heurte frontalement la stratégie belge visant à attirer les sièges et les banques internes des multinationales (via les intérêts notionnels, centres de coordination, régimes de holding, etc...). La Belgique risque d'être très désavantagée par rapport à des deux concurrents directs, le Luxembourg et les Pays-Bas, qui ne participeront pas à la TTF.
- la TTF serait illégale
Last but not least, l'argument de l'illégalité de la TTF pourrait bien lui porter un coup fatal. Comme le souligne le conseil Allen & Overy dans une étude récente, il est tout à fait possible que l'édifice s'écroule devant la Cour de Justice. Une procédure intentée par le Royaume-Uni est déjà pendante.
La question est la suivante: est-ce que la coopération renforcée entre 11 pays viole le sacro-saint marché intérieur et les libertés d'établissement et de circulation des capitaux ?
On l'a vu aux points qui précèdent; indéniablement, la TTF induit une distorsion entre la zone TTF et l'hors-zone. Or, depuis des décennies, la jurisprudence de la Cour en matière de libre circulation est extrêmement libérale. Elle ne tolère que peu de distorsions au marché intérieur.
Ce cas pourrait devenir emblématique. La Cour peut confirmer que la liberté de circulation des capitaux est quasi absolue. Mais elle pourrait aussi changer de cap et décider que des restrictions (comme les principes de résidence et d'émission) sont acceptables pour que les Etats protègent leur assiettes fiscales. Ce serait un tournant majeur.
Mais quoi qu'il en soit, la TTF sera entourée (tout comme sa recette) d'une grande incertitude juridique pendant plusieurs années au moins.

vendredi 31 mai 2013

vendredi 10 mai 2013
L'Allemagne saborde la taxe sur les transactions financières
L'Allemagne est-elle sur le point de saborder la taxe européenne sur les transactions financières ? On peut se poser la question, au vu des déclarations récentes de son ministre des Finances, Wolfgang Schäuble. Interrogé sur la question lors d'une conférence à Londres, il a semblé bien moins enthousiaste qu'il ne l'était il y a quelques mois. "Ce n'est pas une
préoccupation majeure, pour être très franc", a-t-il dit. "Cette année, l'année prochaine (...) ce n'est pas un
problème majeur" (voir ici).
Cet aveu ressemble à une mise en placard en bonne et due forme. La taxe sur les transactions n'existait politiquement en Europe que parce que la France et l'Allemagne la soutenaient avec force. En septembre, M. Schäuble et son homologue français Pierre Moscovici, avaient instillé un certain sens d'urgence. Dans une lettre commune, ils avaient amorcé le mouvement vers une "coopération renforcée" de pays volontaires. Objectif avoué: contourner le véto de Londres et progresser rapidement.
Quelques mois de lobbying intensif plus tard, l'urgence semble être retombée. Après le ministre belge des Finances (Koen Geens, pour qui la taxe est "par excellence pour la prochaine législature européenne"), Wolfgang Schäuble ralentit le tempo.
Sans doute se dit-il, à quelques mois des élections allemandes, qu'il n'est pas nécessaire de charger la barque fiscale. Avec les progrès attendus dans d'autres dossiers (échange d'informations, taxation des multinationales), et surtout une avance confortable dans les sondages, plus besoin d'une TTF pour courtiser les électeurs, doit-il raisonner. Et sans le soutien de Berlin, la taxe est - de facto - mise au frigo.
Cet aveu ressemble à une mise en placard en bonne et due forme. La taxe sur les transactions n'existait politiquement en Europe que parce que la France et l'Allemagne la soutenaient avec force. En septembre, M. Schäuble et son homologue français Pierre Moscovici, avaient instillé un certain sens d'urgence. Dans une lettre commune, ils avaient amorcé le mouvement vers une "coopération renforcée" de pays volontaires. Objectif avoué: contourner le véto de Londres et progresser rapidement.
Quelques mois de lobbying intensif plus tard, l'urgence semble être retombée. Après le ministre belge des Finances (Koen Geens, pour qui la taxe est "par excellence pour la prochaine législature européenne"), Wolfgang Schäuble ralentit le tempo.
Sans doute se dit-il, à quelques mois des élections allemandes, qu'il n'est pas nécessaire de charger la barque fiscale. Avec les progrès attendus dans d'autres dossiers (échange d'informations, taxation des multinationales), et surtout une avance confortable dans les sondages, plus besoin d'une TTF pour courtiser les électeurs, doit-il raisonner. Et sans le soutien de Berlin, la taxe est - de facto - mise au frigo.
mardi 30 avril 2013
Taxe sur les transactions financières: les opposants sortent l'artillerie lourde
Si ce n'est pas une attaque coordonnée, ça y ressemble... Les opposants à la taxe sur les transactions financières (TTF) étaient restés silencieux ces dernières années. Pas facile, juste après une énorme crise bancaire, de s'opposer à une mesure vendue au public comme "taxe Robin des bois". Mais la TTF a tellement progressé qu'il faut sortir l'artillerie lourde. Fini de rire, semblent dire d'une même voix les banques et les places financières.
Les critiques viennent de partout. Elles sont les plus virulentes à l'intérieur des 11 pays ("zone TTF") qui ont décidé de négocier entre eux l'application de la taxe. Mais le caractère extra-territorial de la mesure inquiète aussi en dehors, notamment à Londres (voir mes posts précédents ici et ici).
Dans la zone TTF, le secteur financier crie au loup: coût faramineux, risques pour le financement de l'économie et possibilité de délocalisations... Des arguments de lobbying classiques, somme toute, mais qui trouvent un écho auprès des gouvernements.
Les chiffres les plus abracadabrantesques sont cités. En France, la taxe coûterait "plus de 70 milliards d'euros" et provoquerait "des délocalisations d'activités massives, qui menacent 30 000 emplois à brève échéance", selon un courrier adressé au ministre des Finances Pierre Moscovici par l'organisation patronale Medef et des lobbies financiers.
L'existence même d'une place financière française serait menacée. "C’est toute une génération de talents qui devrait rejoindre les secteurs de l’industrie financière non soumis à la taxe ou partir s’exercer à l’étranger sous la pression commerciale des clients", avance l'Association française de gestion (AFG).
En Belgique aussi, les banques sont remontées. Une étude de la fédération financière Febelfin, réalisée avec l'appui de la banque nationale (!), chiffre le coût théorique à 8,4 milliards d'euros - à comparer avec le montant total de 2,7 milliards que les banques paient à l'Etat au titre d'impôts divers.
Une analyse plus poussée publiée par l'administration des Finances donne une estimation plus modeste, comprise entre 624 millions et 1,63 milliard d'euros.
Le patron de Belfius, Freddy Boeckart, affirme carrément que la taxe compromet le redressement de la banque publique. Si elle est appliquée, "je crois que je ne serais plus en position pour pouvoir réaliser ma mission", a-t-il déclaré récemment à la RTBF (ici).
En coulisses, les lobbies se pressent au gouvernement pour plaider l'exemption de certains secteurs (fonds de pension, assurances, clearing...) ou certains types d'opérations (repos, intra-groupe...).
Face à ce feu nourri, le nouveau ministre des Finances, Koen Geens, semble prêt à lâcher du lest. S'il reste "très partisan" de la taxe, il veut l'aborder "avec circonspection" et "de manière équilibrée" (ici). Il s'agit pour lui d'un sujet "par excellence pour la prochaine législature européenne". Un très net changement de tempo, si ce n'est pas une mise au placard en bonne et due forme.
Aux Pays-Bas, on a d'ailleurs tergiversé moins longtemps. Le gouvernement libéral-socialiste a tout bonnement renoncé à participer. Faute de pouvoir exempter a priori les fonds de pension, il a annoncé qu'il se retirait des négociations.
Mais même hors zone TTF, l'opposition est rude. Non sans fondement. La taxe s'appliquera en effet aussi dans les pays européens qui n'en veulent pas. Un exemple: une action de Total (France, zone TTF) sera soumise à la taxe, même si elle est vendue hors zone, par exemple à Londres entre des sociétés chinoises. Les places financières de Londres et de Luxembourg seront donc affectées. (Si vous voulez bien comprendre ce fonctionnement extra-territorial, lisez cette note publiée par Deloitte, avec des exemples clairs)
Or, le gouvernement britannique est déterminé à protéger les intérêts de la City. Un recours a donc été déposé à la Cour européenne de Justice. Il ne porte pas sur la taxe elle-même, puisque celle-ci n'a pas encore été approuvée, mais sur la décision unanime des 27 d'autoriser la coopération renforcée entre 11 pays. C'est un recours absurde, puisque le Royaume-Uni conteste donc une décision qu'il a lui-même approuvée. Clairement une manoeuvre pour gagner du temps - à laquelle le Luxembourg s'est rallié comme il se doit.
Lobbying intensif, menaces de délocalisations, coups fourrés... la TTF semble bien mal embarquée.
Une volonté politique sans faille sera nécessaire pour mettre en oeuvre le projet - en la faveur duquel plaident pourtant de nombreux arguments.
lundi 22 avril 2013
Une autre banque est-elle possible ?
Début des années 1980: la Belgique donne au monde la new beat, un nouveau son dont l'influence sera féconde pour la musique électronique, encore balbutiante à l'époque. Un petit quart de siècle plus tard, ce petit pays est-il sur le point d'imprimer un nouveau rythme, cette fois dans le domaine bancaire ? C'est l'ambition de NewB, un projet de banque coopérative dont le démarrage à 150 bpm a surpris tout le monde, et en premier lieu ses initiateurs. En deux jours, plus de 10.000 personnes ont acquis une part à 20 euros. Le compteur ne cesse de tourner et s'approche désormais des 40.000 coopérants.
En plus d'une participation aux (éventuels) bénéfices et d'un (futur) compte à leur nom, ils auront un vote sur les décisions stratégiques (une personne = une voix). A lire les messages laissés sur le site, ce sont surtout les valeurs de NewB qui ont séduit. Simplicité, transparence, sobriété résonnent positivement après cinq années où il fut surtout question de produits dérivés complexes, de paradis fiscaux et de bonus. Avec ce projet, une autre banque ne semble plus seulement possible, elle est à portée de main. Mais NewB sera-t-elle à la hauteur des espoirs qui sont placés en elle ?
Beaucoup de questions, quelques réponses
Dans le secteur financier, certains rêvent en secret de voir NewB se casser la figure, histoire de prouver que gérer une banque, ce n'est pas si facile. Comptes, site internet sécurisé, moyens de paiement, prêts hypothécaires, crédits aux entreprises, gestion financière complexe... "laissez-cela aux vrais pros", semblent penser les banquiers.
De facto, la nouvelle banque aura des questions épineuses à résoudre pour concilier tous ses objectifs, parfois contradictoires (capitalisation de grande qualité, investissements éthiques, service à la clientèle, profit modéré). Prêtera-t-elle aux petites et moyennes entreprises, là où les banques commerciales rechignent devant le risque et les frais de gestion ? Accordera-t-elle des crédits à long terme aux hôpitaux ? Offrira-t-elle sur ses comptes des taux suffisamment attractifs pour convaincre un public plus large que les enthousiastes initiaux ? Saura-t-elle convaincre les fonds de pension et autres investisseurs institutionnels de placer leurs billes dans le capital ? Comment rémunérera-t-elle ses collaborateurs et ses dirigeants ? Quelle concurrence mènera-t-elle aux autres institutions financières "éthiques", comme Triodos ?
Notons au passage que la banque néerlandaise a appris à ses dépens ce week-end qu'aucun faux pas n'est désormais plus toléré en matière de réputation financière: un article de Marianne faisant état de fonds logés dans des centres offshore a dû être rapidement remis en contexte. NewB saura-t-elle éviter ce genre d'écueils ?
Pour l'instant, beaucoup de questions sont encore sans réponse. Une première étude de faisabilité entamée il y a deux ans (avec le soutien financier des Régions) est en train d'être revue, à la lumière du succès de l'appel aux coopérants. Une première assemblée générale, le 6 juillet, permettra d'y voir plus clair.
Une fois définies les grandes priorités, NewB devra sollicter une licence bancaire auprès de la Banque nationale et commencer à recruter ses collaborateurs. Les rémunérations seront "convenables", sans être excessives, explique Bernard Bayot, l'initiateur du projet. "La campagne a aussi eu un succès auprès des employés du secteur, y compris pour les hautes fonctions", précise le possible futur CEO, qui a déjà reçu les candidatures de personnes "prêtes à changer d'institution, quitte à avoir une rémunération légèrement inférieure". Il faut dire que les banquiers n'ont plus trop le moral, entre les articles de presse assassins et la haine que leur voue une partie de la population. Si certains souhaitent l'échec de NewB, d'autres au contraire voudraient la rejoindre, même en gagnant moins...

Niveau capitalisation, NewB ne se contentera pas de respecter les exigences minimales - ces exigences que les banques commerciales jugent trop élevées. "Nous avons l'ambition d'aller au-delà", affirme Bernard Bayot.
Il a de bonnes raisons d'être confiant. Plusieurs études ont démontré la force du modèle bancaire coopératif. Si elles sont moins profitables que les banques commerciales, les coopératives présentent une plus grande stabilité de revenus et sont moins sujettes à la volatilité (voir le résumé de la littérature académique dans le fameux rapport Liikanen, page 58). C'est d'ailleurs très clair: depuis 2008, les banques coopératives résistent bien mieux que les autres à la crise (voir cette étude réalisée par la fédération européenne du secteur et cette publication du Bureau international du travail).
Les banques coopératives sont d'ailleurs loin d'être marginales en Europe. Aux Pays-Bas, la seule Rabobank pèse 39% des dépôts. En France, le Crédit agricole se taille 23,4% du marché, devant le Crédit mutuel, à 14,8% (voir ce tableau récapitulatif).
Le statut de coopérative en tant que tel n'est d'ailleurs pas une garantie de pratiques éthiques. Si on en croit les données reprises sur le site "les 7 péchés capitaux des banques" de l'eurodéputé belge Philippe Lamberts, le Crédit Agricole présente un bilan plus que mitigé. Voir ci dessous en image et en chiffres.


Aux Pays-Bas, Rabobank a des pratiques globalement bonnes, tandis que Triodos présente un résultat immaculé.


Comment se positionnera NewB dans ce classement ? Encore une question pour l'instant sans réponse. Mais il y a de bonnes raisons de penser que la banque réussira son pari... En tout cas, moi, j'ai envie d'y croire - et je suis devenu coopérant.
En plus d'une participation aux (éventuels) bénéfices et d'un (futur) compte à leur nom, ils auront un vote sur les décisions stratégiques (une personne = une voix). A lire les messages laissés sur le site, ce sont surtout les valeurs de NewB qui ont séduit. Simplicité, transparence, sobriété résonnent positivement après cinq années où il fut surtout question de produits dérivés complexes, de paradis fiscaux et de bonus. Avec ce projet, une autre banque ne semble plus seulement possible, elle est à portée de main. Mais NewB sera-t-elle à la hauteur des espoirs qui sont placés en elle ?
Beaucoup de questions, quelques réponses
Dans le secteur financier, certains rêvent en secret de voir NewB se casser la figure, histoire de prouver que gérer une banque, ce n'est pas si facile. Comptes, site internet sécurisé, moyens de paiement, prêts hypothécaires, crédits aux entreprises, gestion financière complexe... "laissez-cela aux vrais pros", semblent penser les banquiers.
De facto, la nouvelle banque aura des questions épineuses à résoudre pour concilier tous ses objectifs, parfois contradictoires (capitalisation de grande qualité, investissements éthiques, service à la clientèle, profit modéré). Prêtera-t-elle aux petites et moyennes entreprises, là où les banques commerciales rechignent devant le risque et les frais de gestion ? Accordera-t-elle des crédits à long terme aux hôpitaux ? Offrira-t-elle sur ses comptes des taux suffisamment attractifs pour convaincre un public plus large que les enthousiastes initiaux ? Saura-t-elle convaincre les fonds de pension et autres investisseurs institutionnels de placer leurs billes dans le capital ? Comment rémunérera-t-elle ses collaborateurs et ses dirigeants ? Quelle concurrence mènera-t-elle aux autres institutions financières "éthiques", comme Triodos ?
Notons au passage que la banque néerlandaise a appris à ses dépens ce week-end qu'aucun faux pas n'est désormais plus toléré en matière de réputation financière: un article de Marianne faisant état de fonds logés dans des centres offshore a dû être rapidement remis en contexte. NewB saura-t-elle éviter ce genre d'écueils ?
Pour l'instant, beaucoup de questions sont encore sans réponse. Une première étude de faisabilité entamée il y a deux ans (avec le soutien financier des Régions) est en train d'être revue, à la lumière du succès de l'appel aux coopérants. Une première assemblée générale, le 6 juillet, permettra d'y voir plus clair.
Une fois définies les grandes priorités, NewB devra sollicter une licence bancaire auprès de la Banque nationale et commencer à recruter ses collaborateurs. Les rémunérations seront "convenables", sans être excessives, explique Bernard Bayot, l'initiateur du projet. "La campagne a aussi eu un succès auprès des employés du secteur, y compris pour les hautes fonctions", précise le possible futur CEO, qui a déjà reçu les candidatures de personnes "prêtes à changer d'institution, quitte à avoir une rémunération légèrement inférieure". Il faut dire que les banquiers n'ont plus trop le moral, entre les articles de presse assassins et la haine que leur voue une partie de la population. Si certains souhaitent l'échec de NewB, d'autres au contraire voudraient la rejoindre, même en gagnant moins...

Niveau capitalisation, NewB ne se contentera pas de respecter les exigences minimales - ces exigences que les banques commerciales jugent trop élevées. "Nous avons l'ambition d'aller au-delà", affirme Bernard Bayot.
Il a de bonnes raisons d'être confiant. Plusieurs études ont démontré la force du modèle bancaire coopératif. Si elles sont moins profitables que les banques commerciales, les coopératives présentent une plus grande stabilité de revenus et sont moins sujettes à la volatilité (voir le résumé de la littérature académique dans le fameux rapport Liikanen, page 58). C'est d'ailleurs très clair: depuis 2008, les banques coopératives résistent bien mieux que les autres à la crise (voir cette étude réalisée par la fédération européenne du secteur et cette publication du Bureau international du travail).
Les banques coopératives sont d'ailleurs loin d'être marginales en Europe. Aux Pays-Bas, la seule Rabobank pèse 39% des dépôts. En France, le Crédit agricole se taille 23,4% du marché, devant le Crédit mutuel, à 14,8% (voir ce tableau récapitulatif).
Le statut de coopérative en tant que tel n'est d'ailleurs pas une garantie de pratiques éthiques. Si on en croit les données reprises sur le site "les 7 péchés capitaux des banques" de l'eurodéputé belge Philippe Lamberts, le Crédit Agricole présente un bilan plus que mitigé. Voir ci dessous en image et en chiffres.


Aux Pays-Bas, Rabobank a des pratiques globalement bonnes, tandis que Triodos présente un résultat immaculé.


Comment se positionnera NewB dans ce classement ? Encore une question pour l'instant sans réponse. Mais il y a de bonnes raisons de penser que la banque réussira son pari... En tout cas, moi, j'ai envie d'y croire - et je suis devenu coopérant.
jeudi 11 avril 2013
Fin du secret bancaire: effets d'annonce ou vraie transparence ?
Depuis le temps qu'on nous l'annonce à l'agonie, il n'est toujours pas mort, le secret bancaire ? Il vient en tout cas de pousser quelques râles laissant penser que le supplice touche à sa fin.
Le Premier ministre luxembourgeois Jean-Claude Juncker, a annoncé mercredi que son pays était prêt à échanger de façon automatique des informations sur l'épargne des Européens à partir du 1er janvier 2015. Le chancelier social-démocrate autrichien Werner Faymann a embrayé en annonçant sa volonté de "négocier" la levée du secret bancaire pour les résidents étrangers.
Cinq grands pays (France, Royaume-Uni, Allemagne, Italie, Espagne) ont par ailleurs proposé d'étendre à toute l'Europe un système pilote d'échange multilatéral et réciproque d'informations fiscales, mis en place sous pression des Etats-Unis et de leur loi Fatca (ici).
Ce sont des progrès substantiels, du moins si on garde à l'esprit la lenteur infinie de l'harmonisation fiscale en Europe (voir mes posts précédents ici et ici). Comme le dit Pascal Canfin, ancien eurodéputé et journaliste d'Alternatives Economiques, grand pourfendeur des paradis fiscaux, "en quinze jours, on a remporté des batailles que nous menions depuis des années". Faut-il pour autant se réjouir, comme le fait un peu vite celui qui est désormais ministre de François Hollande ?
Sans aucun doute, l'accumulation de scandales et le contexte d'austérité donnent lieu à un écoeurement tel que les politiques doivent désormais donner des gages aux populations. Chypre, Cahuzac, OffshoreLeaks ont changé dramatiquement la donne.
Mais attention aux effets d'annonce et aux réformes de façade... Le Luxembourg et l'Autriche savaient leur secret bancaire condamné sous sa forme actuelle. L'inéluctable application de Fatca, combinée à l'obligation européenne de réciprocité (un mécanisme juridique que je détaillais ici) signifie en effet qu'ils seront légalement tenus de coopérer d'ici quelques années. Il est donc judicieux pour eux de faire une petite concession maintenant, alors que tous les projecteurs internationaux sont braqués sur l'évasion fiscale après les Offshore Leaks. Le Luxembourg, en particulier, est passé maître dans l'art de transformer une contrainte en une opportunité (à l'oeuvre ici et particulièrement ici). La meilleure défense, c'est l'attaque.
Reprendre la main, c'est aussi la stratégie privilégiée par François Hollande, quand il propose la publication controversée des patrimoines des élus (ici) ou avec le projet pilote de Fatca européen. Ce dernier s'apparente en fait surtout au recyclage médiatique d'un processus déjà bien en cours. Et qui permettra aux ministres d'afficher des résultats ce samedi, après des discussions européennes informelles à Dublin.
Mais les vrais progrès prendront du temps et devront être examinés dans les détails. Retarder les accords, les saucissonner et les noyer dans une complexité propice aux malentendus ont toujours été des tactiques de prédilection des pays de secret bancaire. Il n'y a pas de raison que cela change.
Le secret ne sera vraiment enterré que si la transparence s'applique clairement à toutes les catégories de revenus, sans possibilité de contournement via des trusts, fondations et autres structures opaques. Pas avant. Même si dès ce week-end, à coup sûr, des ministres danseront sur sa tombe devant les caméras de télévision.
Le Premier ministre luxembourgeois Jean-Claude Juncker, a annoncé mercredi que son pays était prêt à échanger de façon automatique des informations sur l'épargne des Européens à partir du 1er janvier 2015. Le chancelier social-démocrate autrichien Werner Faymann a embrayé en annonçant sa volonté de "négocier" la levée du secret bancaire pour les résidents étrangers.
Cinq grands pays (France, Royaume-Uni, Allemagne, Italie, Espagne) ont par ailleurs proposé d'étendre à toute l'Europe un système pilote d'échange multilatéral et réciproque d'informations fiscales, mis en place sous pression des Etats-Unis et de leur loi Fatca (ici).
Ce sont des progrès substantiels, du moins si on garde à l'esprit la lenteur infinie de l'harmonisation fiscale en Europe (voir mes posts précédents ici et ici). Comme le dit Pascal Canfin, ancien eurodéputé et journaliste d'Alternatives Economiques, grand pourfendeur des paradis fiscaux, "en quinze jours, on a remporté des batailles que nous menions depuis des années". Faut-il pour autant se réjouir, comme le fait un peu vite celui qui est désormais ministre de François Hollande ?
Sans aucun doute, l'accumulation de scandales et le contexte d'austérité donnent lieu à un écoeurement tel que les politiques doivent désormais donner des gages aux populations. Chypre, Cahuzac, OffshoreLeaks ont changé dramatiquement la donne.
Mais attention aux effets d'annonce et aux réformes de façade... Le Luxembourg et l'Autriche savaient leur secret bancaire condamné sous sa forme actuelle. L'inéluctable application de Fatca, combinée à l'obligation européenne de réciprocité (un mécanisme juridique que je détaillais ici) signifie en effet qu'ils seront légalement tenus de coopérer d'ici quelques années. Il est donc judicieux pour eux de faire une petite concession maintenant, alors que tous les projecteurs internationaux sont braqués sur l'évasion fiscale après les Offshore Leaks. Le Luxembourg, en particulier, est passé maître dans l'art de transformer une contrainte en une opportunité (à l'oeuvre ici et particulièrement ici). La meilleure défense, c'est l'attaque.
Reprendre la main, c'est aussi la stratégie privilégiée par François Hollande, quand il propose la publication controversée des patrimoines des élus (ici) ou avec le projet pilote de Fatca européen. Ce dernier s'apparente en fait surtout au recyclage médiatique d'un processus déjà bien en cours. Et qui permettra aux ministres d'afficher des résultats ce samedi, après des discussions européennes informelles à Dublin.
Mais les vrais progrès prendront du temps et devront être examinés dans les détails. Retarder les accords, les saucissonner et les noyer dans une complexité propice aux malentendus ont toujours été des tactiques de prédilection des pays de secret bancaire. Il n'y a pas de raison que cela change.
Le secret ne sera vraiment enterré que si la transparence s'applique clairement à toutes les catégories de revenus, sans possibilité de contournement via des trusts, fondations et autres structures opaques. Pas avant. Même si dès ce week-end, à coup sûr, des ministres danseront sur sa tombe devant les caméras de télévision.
mercredi 27 mars 2013
Juncker versus Dijsselbloem, les dessous d'une bataille politique féroce
On le surnomme déjà "Dijsselbourde" ou "Dijsselblunder" dans sa langue natale. Le nouveau président de l'Eurogroupe, Jeroen Dijsselbloem, serait un dangereux gaffeur à qui on aurait confié imprudemment les rênes de la zone euro. Aux yeux de ses nombreux contempteurs, le social-démocrate néerlandais aurait, en deux mois, commis autant d'erreurs grossières. Primo: la taxe sur les comptes bancaires chypriotes, promptement abandonnée (ici). Secundo: avoir laissé entendre que le "sauvetage" chypriote pouvait constituer un modèle pour d'autres pays (ici).
Le premier détracteur de Dijsselbloem ne fut autre que son précédesseur, le chrétien-démocrate luxembourgeois Jean-Claude Juncker, qui a flingué le plan chypriote, immédiatement après son adoption (adoption à l'unanimité des 17, donc aussi avec la voix du Luxembourg, faut-il le rappeler). "C'est la première fois qu'un accord est élaboré sans ma participation, c'est pour cela qu'il comporte des lacunes", a t-il déclaré. Un trait d'humour sans doute, mais qu'aura moyennement apprécié son jeune successeur.
Il faut dire que, bien qu'il ait lui-même décidé de céder la direction de l'Eurogroupe, M. Juncker semble plus que réticent à s'éclipser. La conférence de presse d'intronisation de Dijsselbloem en fut un exemple frappant. Le nouveau a dû pratiquement arracher le micro à l'ancien, qui monologuait depuis une demi-heure sans le laisser se présenter (en vidéo ici), interdisant même aux journalistes de lui poser des questions.
L'inimitié entre les deux hommes n'a depuis cessé de grandir. Derrière l'évidente mésentente personnelle se cachent des visions différentes de la zone euro.
Le premier détracteur de Dijsselbloem ne fut autre que son précédesseur, le chrétien-démocrate luxembourgeois Jean-Claude Juncker, qui a flingué le plan chypriote, immédiatement après son adoption (adoption à l'unanimité des 17, donc aussi avec la voix du Luxembourg, faut-il le rappeler). "C'est la première fois qu'un accord est élaboré sans ma participation, c'est pour cela qu'il comporte des lacunes", a t-il déclaré. Un trait d'humour sans doute, mais qu'aura moyennement apprécié son jeune successeur.
Il faut dire que, bien qu'il ait lui-même décidé de céder la direction de l'Eurogroupe, M. Juncker semble plus que réticent à s'éclipser. La conférence de presse d'intronisation de Dijsselbloem en fut un exemple frappant. Le nouveau a dû pratiquement arracher le micro à l'ancien, qui monologuait depuis une demi-heure sans le laisser se présenter (en vidéo ici), interdisant même aux journalistes de lui poser des questions.
L'inimitié entre les deux hommes n'a depuis cessé de grandir. Derrière l'évidente mésentente personnelle se cachent des visions différentes de la zone euro.
vendredi 22 mars 2013
Quelles réformes pour le paradis fiscal chypriote ?
Chypre est-elle un vrai paradis fiscal ? La question est d'un intérêt politique brûlant, à l'heure où l'île au bord de la banqueroute cherche des financements d'urgence de la zone euro. En filigrane se pose en effet cette autre question: à quelles conditions les autres pays européens doivent-ils injecter dix milliards d'euros d'argent public ?
Quand, en juin, Chypre appelle la zone euro à la rescousse, elle sait qu'elle devra se plier, comme avant elle la Grèce, le Portugal, l'Irlande et l'Espagne, à de strictes conditions. Mais le président du pays, à l'époque le communiste Dimitris Christofias, n'est pas prêt à toutes les concessions, d'autant plus que les effets délétères de l'austérité ailleurs sur le continent commencent à devenir évidentes.
Après des discussions ardues avecla troïka de créanciers (BCE-FMI-Commission), un projet de mémorandum est sur le point d'aboutir en décembre. Il prévoit notamment des hausses d'impôts, des réductions de salaires, des multiples coupes dans la fonction publique et - déjà - un prélèvement sur les comptes bancaires (à l'époque limité à 0.095% - 0.11%, bien loin des taux de 6 à 9% qui ont suscité l'indignation ces derniers jours). Certaines mesures sont votées au parlement, mais les négociations trébuchent sur le refus public de Christofias d'endosser la suppression du 13e mois de salaire et un vaste programme de privatisations (tout le détail ici).
En coulisses, le président manoeuvre aussi pour défendre le secteur financier chypriote.Et pour cause: depuis les années 1970, comme de nombreuses autres îles du globe, Chypre a entrepris de se développer comme centre financier offshore. A partir de son adhésion à l'Union européenne en 2004, en dépit de quelques réformes de façade, la croissance du secteur financier s'est accélérée, au point que fin 2009 le bilan des banques atteignait près de 900% du PIB, un niveau très supérieur à la moyenne de la zone euro (334%) (voir ici). Source de richesse et d'emploi (5% de l'emploi total), la finance est clairement un secteur stratégique à protéger, même pour un communiste.
Pour les créanciers internationaux, et singulièrement pour l'Allemagne, les banques chypriotes deviennent au contraire une cible prioritaire. Sauver de la faillite une Grèce coupable de mauvaise gestion était déjà impopulaire. Injecter des milliards dans un paradis fiscal serait carrément suicidaire.
A partir de novembre, face aux réticences de Nicosie, la pression internationale s'accroît. Comme souvent au fil de la crise de l'euro, la presse allemande relaie opportunément quelques informations dérangeantes. Un rapport "confidentiel" des services de renseignements allemand arrive dans les mains du Spiegel: l'hebdomadaire rapporte que Chypre serait une machine à blanchir l'argent sale des oligarches russes. Initialement secondaire pour les Européens, l'enjeu moral du blanchiment a pris de plus en plus d'importance au point de devenir un élément central des discussions aujourd'hui.
Un vrai paradis fiscal ?
Mais quelles réformes imposer au pays en échange d'un prêt européen ? Pour le déterminer, il faudrait comprendre les caractéristiques du paradis fiscal chypriote.
Un seul coup d'oeil aux statistiques des investissements étrangers du FMI (ici) permet de comprendre à quel point la situation est suspecte.
Avec 4 milliards entrants et près de 3 milliards sortants, les îles vierges britanniques, l'un des pires trous noirs financiers de la planète, sont un partenaire de référence. Mais avec 26 milliards de dollars entrants et 19 milliards sortants, la Russie est de très, très loin le principal investisseur à Chypre (environ 40% des flux).

Ce qui pourrait encore avoir une certaine logique au vu de la taille de la Russie devient aberrant quand on prend les statistiques par l'autre bout. On voit alors que Chypre est de très loin le principal partenaire d'"investissement" de la Russie, avec 28% des flux entrants et 34% des flux sortants.
Notons au passage que les autres principaux pays partenaires de la Russie sont tous des paradis fiscaux ou assimilés (Iles vierges britanniques, Bermudes, Bahamas, Suisse, Luxembourg, Pays-Bas), ce qui témoigne de l'intensité de la corruption dans ce pays.

Pour l'organisation américaine Global Financial Integrity, qui vient de publier un rapport sur la question, cela ne fait aucun doute. Ces flux prouvent que Chypre est une gigantesque machine à blanchir l'argent sale de Russie.
Son porte-parole ne mâche pas ses mots. "Le blanchiment peut semble être un concept abstrait, mais il a des implications très sérieuses. Le blanchiment, c'est comment les criminels financent leurs opérations, comment les officiels corrompus reçoivent des pots-de-vin, et comment les riches oligarques ne paient pas leurs impôts. En blanchissant des dizaines de milliards de dollars d'argent sale russe, Chypre finance le trafic de drogue, soutient la mafia russe et facilite la traite d'esclaves sexuels, qu'il s'agisse de femmes ou d'enfants".
Voilà qui est clair, même si la réalité est sans doute moins caricaturale. Selon cet article du Wall Street Journal, pas mal d'entrepreneurs russes auraient créé leur société à Chypre non seulement pour bénéficier du climat fiscal favorable, mais aussi pour s'assurer une protection juridique faisant défaut dans leur pays d'origine.
La disproportion du secteur financier est un autre signe révélateur. Avec des banques pesant 9 fois le PIB, Chypre est l'un des poids lourds de l'Union européenne, aux côté de deux autres île: l'Irlande elle aussi en faillite et un petit poucet dont on parle peu, Malte. Elle reste toutefois très loin derrière le Luxembourg, de loin le plus important centre financier de la zone euro. Tous ces pays se sont bâti une prospérité en attirant les capitaux étrangers.

Mais qu'est-ce qui rend Chypre tellement attrayant ? La principale caractéristique semble être le secret dont il est possible de bénéficier via des actions au porteur ou grâce à des trusts. Comme beaucoup d'autres juridictions (Luxembourg, Jersey, Autriche...), Chypre permet aux détenteurs de fortune de cacher leur identité derrière une structure opaque.
Dans son rapport sur Chypre, le Forum mondial de l'OCDE sur la transparence fiscale a d'ailleurs identifé des déficiences sérieuses dans le cadre légal. Un second rapport sur la façon dont les lois se traduisent dans la réalité est attendu dans les prochains mois. Il pourrait être plus assassin encore. D'après les services allemands de renseignements, les lois chypriotes sont aisément contournées. C'est aussi ce que laissait entendre Moneyval dans un rapport de 2011. L'organe du Conseil de l'Europe soulignait que"les ressources humaines, financières et techniques allouées aux autorités compétentes en matière de blanchiment et de financement du terrorisme ne sont pas satisfaisante et (que) la situation est particulièrement inquiétante pour les autorités de supervision".
Un autre trait du modèle chypriote est le faible niveau de la fiscalité, avec notamment le taux d'impôt des sociétés le plus faible d'Europe (10%),
Au début de la présidence chypriote de l'Union, lors d'une conférence de presse à Strasbourg, j'avais posé à Christofias une question sur cette fiscalité ultra-concurrentielle. Il avait donné une réponse surprenante pour un communiste. "Chypre va lutter pour que ce régime reste en place, c'est notre moyen de survie", car le pays "ne fabrique pas d'avions et n'a pas d'industrie lourde" et "si nous passions à 15%, les entreprises partiraient immédiatement ailleurs".
Voir ci-dessous sa longue réponse, précédée d'un bel exercice de langue de bois de Martin Schulz.
A ce taux s'ajoutent d'autres avantages: pas de taxe sur les plus-values, sur les intérêts, sur les dividendes., sur la fortune, ni sur la succession (le détail ici).
Chypre a également conclu bon nombre de conventions fiscales typiques de paradis fiscaux. Pour sortir de la "liste noire" de la Russie, sur laquelle elle a brièvement figuré en 2008, elle a dû modifier quelque peu son traité avec Moscou, mais le texte reste globalement très favorable. Il permet aux Russes de ramener des dividendes, intérêts et royalties à des taux très bas (ici).
Quelles réformes ?
Au moment d'écrire ces lignes, avant un week-end d'intenses tractations, toutes les options semblaient encore ouvertes. L'objectif principal est d'éviter une banqueroute totale dont on craint les effets "systémiques" sur la confiance des marchés. Dans cet article, je me limiterai à examiner les questions de fiscalité et de blanchiment d'argent.
Plusieurs pistes ont été examinées au fil des mois. Le mémorandum de décembre aurait obligé Chypre à identifier les bénéficiaires finaux de trusts et à transmettre ces informations aux autres pays. Il n'était pas contre pas question de relever le niveau de l'impôt des sociétés.
La donne a changé après la victoire de Nikos Anastasiades (centre-droit) aux élections et le changement de gouvernement. Les Européens se sont alors trouvés face à un partenaire plus conciliant. Au terme d'une nuit mouvementée le 15 mars, dont les soubresauts ont largement filtré dans la presse (ici), Chypre a accepté - le couteau sous la gorge - des mesures nettement plus douloureuses:
- un relèvement de 10 à 12,5% du taux d'impôt des sociétés,
- la confection d'un nouveau rapport sur le blanchiment par Moneyval et une firme d'audit privée,
- une réduction de la taille du secteur bancaire
- et surtout la fameuse taxe sur les comptes bancaires (6,6% sous les 100.000 euros; 9,9% au-delà).
La taxe est l'élément le plus marquant: non seulement elle aurait permis de lever plus de 5 milliards pour rembourser la dette bancaire, mais elle aurait pu constituer une ponction inédite sur l'argent placé dans un paradis fiscal.
La Commission européenne maintient qu'elle avait suggéré d'exempter les comptes de moins de 100.000 euros et de taxer à 15% les dépôts supérieurs à 100.000. Autrement dit: les plus aisés des Chypriotes se seraient vu infliger une sorte d'impôt sur la fortune, de même que les oligarches russes et consorts. Mais d'après plusieurs sources, Nikos Anastadiades aurait refusé de taxer plus lourdement les comptes mieux fournis. Autrement dit: le président a préféré faire payer les petits épargnants que de voir son pays cesser d'être un paradis fiscal.
Difficile de prédire quelle sera l'issue des nouvelles discussions en cours. Plusieurs options circulent depuis des jours, dont certaines semblent profondément injustes, comme une ponction dans les fonds de pension.
Ce nouveau rebondissement dans la crise de l'euro sera un test: si l'Europe se limite à "sauver" Chypre en passant la facture à sa population, on pourra dire, avec Paul Krugman, que ses dirigeants n'ont rien appris de la crise financière. S'ils démantèlent le paradis fiscal chypriote et font payer ceux qui en ont les moyens, ils montreront leur volonté d'en finir avec les abus. Même si Chypre n'est qu'une des nombreuses destinations de choix pour les capitaux louches.
Quand, en juin, Chypre appelle la zone euro à la rescousse, elle sait qu'elle devra se plier, comme avant elle la Grèce, le Portugal, l'Irlande et l'Espagne, à de strictes conditions. Mais le président du pays, à l'époque le communiste Dimitris Christofias, n'est pas prêt à toutes les concessions, d'autant plus que les effets délétères de l'austérité ailleurs sur le continent commencent à devenir évidentes.
Après des discussions ardues avecla troïka de créanciers (BCE-FMI-Commission), un projet de mémorandum est sur le point d'aboutir en décembre. Il prévoit notamment des hausses d'impôts, des réductions de salaires, des multiples coupes dans la fonction publique et - déjà - un prélèvement sur les comptes bancaires (à l'époque limité à 0.095% - 0.11%, bien loin des taux de 6 à 9% qui ont suscité l'indignation ces derniers jours). Certaines mesures sont votées au parlement, mais les négociations trébuchent sur le refus public de Christofias d'endosser la suppression du 13e mois de salaire et un vaste programme de privatisations (tout le détail ici).
En coulisses, le président manoeuvre aussi pour défendre le secteur financier chypriote.Et pour cause: depuis les années 1970, comme de nombreuses autres îles du globe, Chypre a entrepris de se développer comme centre financier offshore. A partir de son adhésion à l'Union européenne en 2004, en dépit de quelques réformes de façade, la croissance du secteur financier s'est accélérée, au point que fin 2009 le bilan des banques atteignait près de 900% du PIB, un niveau très supérieur à la moyenne de la zone euro (334%) (voir ici). Source de richesse et d'emploi (5% de l'emploi total), la finance est clairement un secteur stratégique à protéger, même pour un communiste.
Pour les créanciers internationaux, et singulièrement pour l'Allemagne, les banques chypriotes deviennent au contraire une cible prioritaire. Sauver de la faillite une Grèce coupable de mauvaise gestion était déjà impopulaire. Injecter des milliards dans un paradis fiscal serait carrément suicidaire.
A partir de novembre, face aux réticences de Nicosie, la pression internationale s'accroît. Comme souvent au fil de la crise de l'euro, la presse allemande relaie opportunément quelques informations dérangeantes. Un rapport "confidentiel" des services de renseignements allemand arrive dans les mains du Spiegel: l'hebdomadaire rapporte que Chypre serait une machine à blanchir l'argent sale des oligarches russes. Initialement secondaire pour les Européens, l'enjeu moral du blanchiment a pris de plus en plus d'importance au point de devenir un élément central des discussions aujourd'hui.
Un vrai paradis fiscal ?
Mais quelles réformes imposer au pays en échange d'un prêt européen ? Pour le déterminer, il faudrait comprendre les caractéristiques du paradis fiscal chypriote.
Un seul coup d'oeil aux statistiques des investissements étrangers du FMI (ici) permet de comprendre à quel point la situation est suspecte.
Avec 4 milliards entrants et près de 3 milliards sortants, les îles vierges britanniques, l'un des pires trous noirs financiers de la planète, sont un partenaire de référence. Mais avec 26 milliards de dollars entrants et 19 milliards sortants, la Russie est de très, très loin le principal investisseur à Chypre (environ 40% des flux).
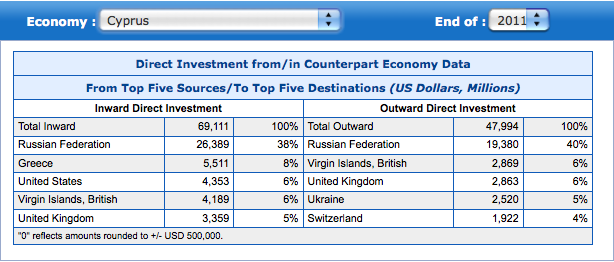
Ce qui pourrait encore avoir une certaine logique au vu de la taille de la Russie devient aberrant quand on prend les statistiques par l'autre bout. On voit alors que Chypre est de très loin le principal partenaire d'"investissement" de la Russie, avec 28% des flux entrants et 34% des flux sortants.
Notons au passage que les autres principaux pays partenaires de la Russie sont tous des paradis fiscaux ou assimilés (Iles vierges britanniques, Bermudes, Bahamas, Suisse, Luxembourg, Pays-Bas), ce qui témoigne de l'intensité de la corruption dans ce pays.

Pour l'organisation américaine Global Financial Integrity, qui vient de publier un rapport sur la question, cela ne fait aucun doute. Ces flux prouvent que Chypre est une gigantesque machine à blanchir l'argent sale de Russie.
Son porte-parole ne mâche pas ses mots. "Le blanchiment peut semble être un concept abstrait, mais il a des implications très sérieuses. Le blanchiment, c'est comment les criminels financent leurs opérations, comment les officiels corrompus reçoivent des pots-de-vin, et comment les riches oligarques ne paient pas leurs impôts. En blanchissant des dizaines de milliards de dollars d'argent sale russe, Chypre finance le trafic de drogue, soutient la mafia russe et facilite la traite d'esclaves sexuels, qu'il s'agisse de femmes ou d'enfants".
Voilà qui est clair, même si la réalité est sans doute moins caricaturale. Selon cet article du Wall Street Journal, pas mal d'entrepreneurs russes auraient créé leur société à Chypre non seulement pour bénéficier du climat fiscal favorable, mais aussi pour s'assurer une protection juridique faisant défaut dans leur pays d'origine.
La disproportion du secteur financier est un autre signe révélateur. Avec des banques pesant 9 fois le PIB, Chypre est l'un des poids lourds de l'Union européenne, aux côté de deux autres île: l'Irlande elle aussi en faillite et un petit poucet dont on parle peu, Malte. Elle reste toutefois très loin derrière le Luxembourg, de loin le plus important centre financier de la zone euro. Tous ces pays se sont bâti une prospérité en attirant les capitaux étrangers.
Mais qu'est-ce qui rend Chypre tellement attrayant ? La principale caractéristique semble être le secret dont il est possible de bénéficier via des actions au porteur ou grâce à des trusts. Comme beaucoup d'autres juridictions (Luxembourg, Jersey, Autriche...), Chypre permet aux détenteurs de fortune de cacher leur identité derrière une structure opaque.
Dans son rapport sur Chypre, le Forum mondial de l'OCDE sur la transparence fiscale a d'ailleurs identifé des déficiences sérieuses dans le cadre légal. Un second rapport sur la façon dont les lois se traduisent dans la réalité est attendu dans les prochains mois. Il pourrait être plus assassin encore. D'après les services allemands de renseignements, les lois chypriotes sont aisément contournées. C'est aussi ce que laissait entendre Moneyval dans un rapport de 2011. L'organe du Conseil de l'Europe soulignait que"les ressources humaines, financières et techniques allouées aux autorités compétentes en matière de blanchiment et de financement du terrorisme ne sont pas satisfaisante et (que) la situation est particulièrement inquiétante pour les autorités de supervision".
Un autre trait du modèle chypriote est le faible niveau de la fiscalité, avec notamment le taux d'impôt des sociétés le plus faible d'Europe (10%),
Au début de la présidence chypriote de l'Union, lors d'une conférence de presse à Strasbourg, j'avais posé à Christofias une question sur cette fiscalité ultra-concurrentielle. Il avait donné une réponse surprenante pour un communiste. "Chypre va lutter pour que ce régime reste en place, c'est notre moyen de survie", car le pays "ne fabrique pas d'avions et n'a pas d'industrie lourde" et "si nous passions à 15%, les entreprises partiraient immédiatement ailleurs".
Voir ci-dessous sa longue réponse, précédée d'un bel exercice de langue de bois de Martin Schulz.
A ce taux s'ajoutent d'autres avantages: pas de taxe sur les plus-values, sur les intérêts, sur les dividendes., sur la fortune, ni sur la succession (le détail ici).
Chypre a également conclu bon nombre de conventions fiscales typiques de paradis fiscaux. Pour sortir de la "liste noire" de la Russie, sur laquelle elle a brièvement figuré en 2008, elle a dû modifier quelque peu son traité avec Moscou, mais le texte reste globalement très favorable. Il permet aux Russes de ramener des dividendes, intérêts et royalties à des taux très bas (ici).
Quelles réformes ?
Au moment d'écrire ces lignes, avant un week-end d'intenses tractations, toutes les options semblaient encore ouvertes. L'objectif principal est d'éviter une banqueroute totale dont on craint les effets "systémiques" sur la confiance des marchés. Dans cet article, je me limiterai à examiner les questions de fiscalité et de blanchiment d'argent.
Plusieurs pistes ont été examinées au fil des mois. Le mémorandum de décembre aurait obligé Chypre à identifier les bénéficiaires finaux de trusts et à transmettre ces informations aux autres pays. Il n'était pas contre pas question de relever le niveau de l'impôt des sociétés.
La donne a changé après la victoire de Nikos Anastasiades (centre-droit) aux élections et le changement de gouvernement. Les Européens se sont alors trouvés face à un partenaire plus conciliant. Au terme d'une nuit mouvementée le 15 mars, dont les soubresauts ont largement filtré dans la presse (ici), Chypre a accepté - le couteau sous la gorge - des mesures nettement plus douloureuses:
- un relèvement de 10 à 12,5% du taux d'impôt des sociétés,
- la confection d'un nouveau rapport sur le blanchiment par Moneyval et une firme d'audit privée,
- une réduction de la taille du secteur bancaire
- et surtout la fameuse taxe sur les comptes bancaires (6,6% sous les 100.000 euros; 9,9% au-delà).
La taxe est l'élément le plus marquant: non seulement elle aurait permis de lever plus de 5 milliards pour rembourser la dette bancaire, mais elle aurait pu constituer une ponction inédite sur l'argent placé dans un paradis fiscal.
La Commission européenne maintient qu'elle avait suggéré d'exempter les comptes de moins de 100.000 euros et de taxer à 15% les dépôts supérieurs à 100.000. Autrement dit: les plus aisés des Chypriotes se seraient vu infliger une sorte d'impôt sur la fortune, de même que les oligarches russes et consorts. Mais d'après plusieurs sources, Nikos Anastadiades aurait refusé de taxer plus lourdement les comptes mieux fournis. Autrement dit: le président a préféré faire payer les petits épargnants que de voir son pays cesser d'être un paradis fiscal.
Difficile de prédire quelle sera l'issue des nouvelles discussions en cours. Plusieurs options circulent depuis des jours, dont certaines semblent profondément injustes, comme une ponction dans les fonds de pension.
Ce nouveau rebondissement dans la crise de l'euro sera un test: si l'Europe se limite à "sauver" Chypre en passant la facture à sa population, on pourra dire, avec Paul Krugman, que ses dirigeants n'ont rien appris de la crise financière. S'ils démantèlent le paradis fiscal chypriote et font payer ceux qui en ont les moyens, ils montreront leur volonté d'en finir avec les abus. Même si Chypre n'est qu'une des nombreuses destinations de choix pour les capitaux louches.
Inscription à :
Articles (Atom)