vendredi 22 mars 2013

Quelles réformes pour le paradis fiscal chypriote ?

Chypre est-elle un vrai paradis fiscal ? La question est d'un intérêt politique brûlant, à l'heure où l'île au bord de la banqueroute cherche des financements d'urgence de la zone euro. En filigrane se pose en effet cette autre question: à quelles conditions les autres pays européens doivent-ils injecter dix milliards d'euros d'argent public ?
Quand, en juin, Chypre appelle la zone euro à la rescousse, elle sait qu'elle devra se plier, comme avant elle la Grèce, le Portugal, l'Irlande et l'Espagne, à de strictes conditions. Mais le président du pays, à l'époque le communiste Dimitris Christofias, n'est pas prêt à toutes les concessions, d'autant plus que les effets délétères de l'austérité ailleurs sur le continent commencent à devenir évidentes.
Après des discussions ardues avecla troïka de créanciers (BCE-FMI-Commission), un projet de mémorandum est sur le point d'aboutir en décembre. Il prévoit notamment des hausses d'impôts, des réductions de salaires, des multiples coupes dans la fonction publique et - déjà - un prélèvement sur les comptes bancaires (à l'époque limité à  0.095% - 0.11%, bien loin des taux de 6 à 9% qui ont suscité l'indignation ces derniers jours). Certaines mesures sont votées au parlement, mais les négociations trébuchent sur le refus public de Christofias d'endosser la suppression du 13e mois de salaire et un vaste programme de privatisations (tout le détail ici).
En coulisses, le président manoeuvre aussi pour défendre le secteur financier chypriote.Et pour cause: depuis les années 1970, comme de nombreuses autres îles du globe, Chypre a entrepris de se développer comme centre financier offshore. A partir de son adhésion à l'Union européenne en 2004, en dépit de quelques réformes de façade, la croissance du secteur financier s'est accélérée, au point que fin 2009 le bilan des banques atteignait près de 900% du PIB, un niveau très supérieur à la moyenne de la zone euro (334%) (voir ici). Source de richesse et d'emploi (5% de l'emploi total), la finance est clairement un secteur stratégique à protéger, même pour un communiste.
Pour les créanciers internationaux, et singulièrement pour l'Allemagne, les banques chypriotes deviennent au contraire une cible prioritaire. Sauver de la faillite une Grèce coupable de mauvaise gestion était déjà impopulaire. Injecter des milliards dans un paradis fiscal serait carrément suicidaire.
A partir de novembre, face aux réticences de Nicosie, la pression internationale s'accroît. Comme souvent au fil de la crise de l'euro, la presse allemande relaie opportunément quelques informations dérangeantes. Un rapport "confidentiel" des services de renseignements allemand arrive dans les mains du Spiegel: l'hebdomadaire rapporte que Chypre serait une machine à blanchir l'argent sale des oligarches russes. Initialement secondaire pour les Européens, l'enjeu moral du blanchiment a pris de plus en plus d'importance au point de devenir un élément central des discussions aujourd'hui.

Un vrai paradis fiscal ?

Mais quelles réformes imposer au pays en échange d'un prêt européen ? Pour le déterminer, il faudrait comprendre les caractéristiques du paradis fiscal chypriote.
Un seul coup d'oeil aux statistiques des investissements étrangers du FMI (ici) permet de comprendre à quel point la situation est suspecte.
Avec 4 milliards entrants et près de 3 milliards sortants, les îles vierges britanniques, l'un des pires trous noirs financiers de la planète, sont un partenaire de référence. Mais avec 26 milliards de dollars entrants et 19 milliards sortants, la Russie est de très, très loin le principal investisseur à Chypre (environ 40% des flux).
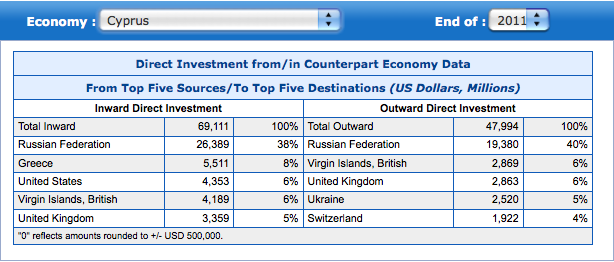

Ce qui pourrait encore avoir une certaine logique au vu de la taille de la Russie devient aberrant quand on prend les statistiques par l'autre bout. On voit alors que Chypre est de très loin le principal partenaire d'"investissement" de la Russie, avec 28% des flux entrants et 34% des flux sortants.
Notons au passage que les autres principaux pays partenaires de la Russie sont tous des paradis fiscaux ou assimilés (Iles vierges britanniques, Bermudes, Bahamas, Suisse, Luxembourg, Pays-Bas), ce qui témoigne de l'intensité de la corruption dans ce pays.


Pour l'organisation américaine Global Financial Integrity, qui vient de publier un rapport sur la question, cela ne fait aucun doute. Ces flux prouvent que Chypre est une gigantesque machine à blanchir l'argent sale de Russie.
Son porte-parole ne mâche pas ses mots. "Le blanchiment peut semble être un concept abstrait, mais il a des implications très sérieuses. Le blanchiment, c'est comment les criminels financent leurs opérations, comment les officiels corrompus reçoivent des pots-de-vin, et comment les riches oligarques ne paient pas leurs impôts. En blanchissant des dizaines de milliards de dollars d'argent sale russe, Chypre finance le trafic de drogue, soutient la mafia russe et facilite la traite d'esclaves sexuels, qu'il s'agisse de femmes ou d'enfants".
Voilà qui est clair, même si la réalité est sans doute moins caricaturale. Selon cet article du Wall Street Journal, pas mal d'entrepreneurs russes auraient créé leur société à Chypre non seulement pour bénéficier du climat fiscal favorable, mais aussi pour s'assurer une protection juridique faisant défaut dans leur pays d'origine.

La disproportion du secteur financier est un autre signe révélateur. Avec des banques pesant 9 fois le PIB, Chypre est l'un des poids lourds de l'Union européenne, aux côté de deux autres île: l'Irlande elle aussi en faillite et un petit poucet dont on parle peu, Malte. Elle reste toutefois très loin derrière le Luxembourg, de loin le plus important centre financier de la zone euro. Tous ces pays se sont bâti une prospérité en attirant les capitaux étrangers.


Mais qu'est-ce qui rend Chypre tellement attrayant ? La principale caractéristique semble être le secret dont il est possible de bénéficier via des actions au porteur ou grâce à des trusts. Comme beaucoup d'autres juridictions (Luxembourg, Jersey, Autriche...), Chypre permet aux détenteurs de fortune de cacher leur identité derrière une structure opaque.
Dans son rapport sur Chypre, le Forum mondial de l'OCDE sur la transparence fiscale a d'ailleurs identifé des déficiences sérieuses dans le cadre légal. Un second rapport sur la façon dont les lois se traduisent dans la réalité est attendu dans les prochains mois. Il pourrait être plus assassin encore. D'après les services allemands de renseignements, les lois chypriotes sont aisément contournées. C'est aussi ce que laissait entendre Moneyval dans un rapport de 2011. L'organe du Conseil de l'Europe soulignait que"les ressources humaines, financières et techniques allouées aux autorités compétentes en matière de blanchiment et de financement du terrorisme ne sont pas satisfaisante et (que) la situation est particulièrement inquiétante pour les autorités de supervision".

Un autre trait du modèle chypriote est le faible niveau de la fiscalité, avec notamment le taux d'impôt des sociétés le plus faible d'Europe (10%),
Au début de la présidence chypriote de l'Union, lors d'une conférence de presse à Strasbourg, j'avais posé à Christofias une question sur cette fiscalité ultra-concurrentielle. Il avait donné une réponse surprenante pour un communiste. "Chypre va lutter pour que ce régime reste en place, c'est notre moyen de survie", car le pays "ne fabrique pas d'avions et n'a pas d'industrie lourde" et "si nous passions à 15%, les entreprises partiraient immédiatement ailleurs".
Voir ci-dessous sa longue réponse, précédée d'un bel exercice de langue de bois de Martin Schulz.


A ce taux s'ajoutent d'autres avantages: pas de taxe sur les plus-values, sur les intérêts, sur les dividendes., sur la fortune, ni sur la succession (le détail ici).
Chypre a également conclu bon nombre de conventions fiscales typiques de paradis fiscaux. Pour sortir de la "liste noire" de la Russie, sur laquelle elle a brièvement figuré en 2008, elle a dû modifier quelque peu son traité avec Moscou, mais le texte reste globalement très favorable. Il permet aux Russes de ramener des dividendes, intérêts et royalties à des taux très bas (ici).

 Quelles réformes ?

Au moment d'écrire ces lignes, avant un week-end d'intenses tractations, toutes les options semblaient encore ouvertes. L'objectif principal est d'éviter une banqueroute totale dont on craint les effets "systémiques" sur la confiance des marchés. Dans cet article, je me limiterai à examiner les questions de fiscalité et de blanchiment d'argent.
Plusieurs pistes ont été examinées au fil des mois. Le mémorandum de décembre aurait obligé Chypre à identifier les bénéficiaires finaux de trusts et à transmettre ces informations aux autres pays. Il n'était pas contre pas question de relever le niveau de l'impôt des sociétés.
La donne a changé après la victoire de Nikos Anastasiades (centre-droit) aux élections et le changement de gouvernement. Les Européens se sont alors trouvés face à un partenaire plus conciliant. Au terme d'une nuit mouvementée le 15 mars, dont les soubresauts ont largement filtré dans la presse (ici), Chypre a accepté - le couteau sous la gorge - des mesures nettement plus douloureuses:
- un relèvement de 10 à 12,5% du taux d'impôt des sociétés,
- la confection d'un nouveau rapport sur le blanchiment par Moneyval et une firme d'audit privée,
- une réduction de la taille du secteur bancaire
- et surtout la fameuse taxe sur les comptes bancaires (6,6% sous les 100.000 euros; 9,9% au-delà).
La taxe est l'élément le plus marquant: non seulement elle aurait permis de lever plus de 5 milliards pour rembourser la dette bancaire, mais elle aurait pu constituer une ponction inédite sur l'argent placé dans un paradis fiscal.
La Commission européenne maintient qu'elle avait suggéré d'exempter les comptes de moins de 100.000 euros et de taxer à 15% les dépôts supérieurs à 100.000. Autrement dit: les plus aisés des Chypriotes se seraient vu infliger une sorte d'impôt sur la fortune, de même que les oligarches russes et consorts. Mais d'après plusieurs sources, Nikos Anastadiades aurait refusé de taxer plus lourdement les comptes mieux fournis. Autrement dit: le président a préféré faire payer les petits épargnants que de voir son pays cesser d'être un paradis fiscal.
Difficile de prédire quelle sera l'issue des nouvelles discussions en cours. Plusieurs options circulent depuis des jours, dont certaines semblent profondément injustes, comme une ponction dans les fonds de pension.
Ce nouveau rebondissement dans la crise de l'euro sera un test: si l'Europe se limite à "sauver" Chypre en passant la facture à sa population, on pourra dire, avec Paul Krugman, que ses dirigeants n'ont rien appris de la crise financière. S'ils démantèlent le paradis fiscal chypriote et font payer ceux qui en ont les moyens, ils montreront leur volonté d'en finir avec les abus. Même si Chypre n'est qu'une des nombreuses destinations de choix pour les capitaux louches.

mardi 19 mars 2013

Déficits budgétaires, déficit démocratique

Pour illustrer le poids de l'Union européenne dans nos vies quotidiennes, on cite souvent le pourcentage impressionnant de lois nationales qui seraient une simple transposition de directives sur l'environnement, la santé, la protections des consommateurs, les marchés publics et bien d'autres sujets (voir cet article de Jean Quatremer). S'il est un domaine entre tous où l'influence européenne s'est accrue ces dernières années, c'est le budgétaire.
La crise financière et la pression de l'Allemagne conjuguées ont poussé l'Europe à se doter d'un arsenal de lois, traités et procédures pour limiter les déficits.  Je ne compte plus les heures passées à couvrir des réunions sur ce sujet, ni le nombre de fois que j'ai écrit "renforcement de la discipline budgétaire" dans un article.
Vous vous y perdez dans le fatras budgétaire européen ? C'est normal. Voici un aperçu des pouvoirs que l'UE s'est arrogé récemment. Rappelons d'abord que le pacte de stabilité (1997) interdit les déficits supérieurs à 3% du PIB et les dettes plus élevés que 60%. Et qu'en 2003, on a décidé de rendre ce pacte plus "intelligent" en permettant une petite flexibilité liée à la conjoncture.
Depuis 2010 et la crise des dettes souveraines, l'heure n'est plus qu'au renforcement. Il y a d'abord eu eu le "six-pack": six règlements prévoyant pêle-mêle des sanctions financières pour les pays déviants, un rythme élevé de désendettement obligatoire, un mécanisme d'alerte pour les dérapages de compétitivité.
Vingt-cinq pays ont ensuite adopté un traité sur la stabilité, la coordination et la gouvernance (TSCG): la règle d'or d'interdiction des déficits est constitutionnalisée, le déficit structurel ne pourra plus dépasser 0,5%.
Un "two-pack" vient enfin d'être approuvé: possibilité de mise sous tutelle accrue pour les pays en grave dérapage. La Commission obtient le droit d'obliger les gouvernements à retoquer leur projet de budget avant l'examen au parlement national.
Toutes ces procédures découlent du même raisonnement: puisque nous partageons une monnaie, il faut aussi partager la souveraineté. Il s'agit de remédier à un grave défaut de construction de l'euro.
Le problème, c'est qu'en corrigeant un vice de construction, les Européens sont en train d'en aggraver un autre: le déficit démocratique. Il ne menace pourtant pas moins de lézarder tout l'édifice.
L'UE n'est pas complètement anti-démocratique, comme certains semblent le penser (voir ceci), mais son déficit démocratique est bien connu (désignation à huis clos du président de la Commission et du Conseil, procédures peu transparentes pour de nombreuses autres décisions, poids des lobbies, Parlement européen encore trop souvent une chambre d'enregistrement...).
Or, toutes les nouvelles procédures, bien qu'elles touchent à une question essentielle (combien les Etats peuvent dépenser), accentuent ce déficit démocratique. Des pouvoirs étendus sont confiés à la Commission, mais les compétences du Parlement européen ne suivent pas.
On pourrait ne voir là qu'un obscur débat institutionnel, un sujet de dissertation académique, un passe-temps pour euro-fédéralistes naïfs... On aurait tort. Je suis (reste) convaincu que la question démocratique est centrale dans la crise financière que traverse la zone euro. Celle-ci est le reflet d'un basculement de de très larges pans du débat politique dans un cadre international. Les entreprises ne connaissent plus les frontières. L'interdépendance s'accroît. Au niveau budgétaire, il n'est plus possible que chaque pays décide dans son coin.

Une démocratie continentale à portée de main

A défaut d'une gouvernance démocratique mondiale, un objectif lointain, une gouvernance démocratique européenne est à portée de main. Malgré ses allures de vaste usine à gaz, le Parlement européen est en train de devenir le lieu d'un véritable exercice démocratique continental. Voyez comme il a rejeté le traité Acta que la Commission européenne voulait faire passer en force. Comme il tient tête aux chefs d'Etat et de gouvernement contre des coupes budgétaires drastiques. Comme il force le débat sur la mutualisation des dettes publiques malgré l'opposition farouche d'Angela Merkel. Ou comment il impose un plafonnement des bonus au point que le député Belge Philippe Lamberts, artisan de la mesure, serait désormais "l'homme le plus détesté de la City" (voir ces articles du Monde et du Financial Times).
Le traité de Lisbonne a déjà étendu les compétences du Parlement dans toute une série de matières (ici). Pour la première fois, il vient ainsi de voter son avis, en tant que co-législateur, sur une réforme de la Politique agricole commune (PAC).
Mais le champ démocratique européen doit encore être renforcé, singulièrement dans les matières économiques. Le pouvoirs donnés à la Commission doivent faire l'objet d'un contre-poids démocratique. La redoutable troïka (Commission, FMI, BCE), qui dicte aux pays en banqueroute les mesures d'austérité à appliquer, ne doit pas seulement être occupée le temps d'une manifestation ("Occupy the Troïka"), mais placée sous un contrôle parlementaire permanent. Le Parlement ne doit pas seulement être consulté symboliquement, mais devenir co-législateur sur l'harmonisation fiscale.
Ces pouvoirs démocratiques devront être arrachés de haute lutte: beaucoup de gouvernements préfèrent encore les compromis de l'ombre aux débats transparents. Beaucoup pensent que le Parlement se contentera bien d'un os à ronger. L'enjeu en Europe, ces prochaines années, sera de rendre la politique économique à nouveau légitime.
Les élections européennes de 2014 seront un tournant. La chance est grande qu'elles soient précédées d'un débat public médiocre et que le taux de participation soit à nouveau en baisse. Mais il se pourrait aussi que la campagne électorale soit le théâtre d'un vrai débat sur la direction à donner à l'Europe. Ce n'est pas utopique: il suffit de se souvenir du débat vivace qui a précédé le référendum en France sur le traité constitutionnel européen. La Commission vient d'émettre une idée intéressante: que chaque parti désigne un candidat à la succession de José Manuel Barroso (ici). Chaque candidat pourrait ainsi porter (même s'il ne pourra être élu que dans son propre pays) une vision claire, distincte du projet européen.
En allant un peu plus loin, on pourrait imaginer que les élections se muent alors en un référendum sur les politiques économiques actuelles. Et qu'elles débouchent, pour la première fois, sur une vraie alternance au sommet de l'Europe.
Bien sûr les résultats seront contrastés, divergents d'un pays à l'autre. Bien sûr il y aura des compromis post-électoraux forcément décevants. Bien sûr, les lobbies continueront d'influencer les votes.
Mais à moins de penser que l'Europe ne sera changée que par la rue, ces élections de taille continentale sont la meilleure manière d'infléchir son cours actuel.

jeudi 14 mars 2013

L'UE avance à petits pas vers une liste de paradis fiscaux

Les fonds de capital-risque ne pourront pas bénéficier de "passeport européen" s'ils sont logés dans un paradis fiscal. Ni en fait dans aucun pays tiers même s'il s'agit d'Etats qui n'ont rien à se reprocher. Tel est le compromis boiteux auquel sont parvenus les co-législateurs européens (le Parlement d'un côté, les Etats membres de l'autre), à défaut d'un accord sur une liste de paradis fiscaux.
Pour bien comprendre, un petit retour en arrière s'impose: les Européens négocient depuis des mois autour d'un passeport pour les fonds de capital-risque, ces fonds d'investisseurs qui prennent des risques pour financer les jeunes entreprises innovantes. En leur donnant un accès à tout le marché financier européen, le passeport est censé donner un coup de fouet à la croissance.
Pour éviter les montages abusifs, on a prévu de refuser le privilège aux fonds basés dans les paradis fiscaux. Problème: l'UE n'a jamais réussi à se doter d'une liste de paradis fiscaux, un sujet hautement polémique (voir ce que j'écrivais en juillet dernier). En l'absence de liste, impossible donc de déterminer quels pays pourraient ou pas bénéficier du passeport.
Les discussions visant à définir des critères communs ont échoué. Le Parlement européen, représenté ici par le Belge Philippe Lamberts, réclamait une définition étendue des paradis fiscaux, incluant les pays où la fiscalité est inexistante ou qui offrent des avantages sans activité économique réelle. Mais une large minorité d'Etats membres a bloqué le dossier pour obtenir que la définition soit limitée à une référence inoffensive aux listes de l'OCDE et du GAFI (ici).
Faute d'accord, il a été convenu de refuser le passeport à tous les pays tiers, sans distinction. Une mesure extrême, qui témoigne encore une fois de la grande difficulté de définir des listes noires.
La question n'est pas close pour autant. Une recommandation adoptée par la Commission européenne en décembre obligera les Etats membres à discuter à nouveau d'un sujet que beaucoup trouveraient plus commode de laisser dans l'ombre.
Le commissaire à la fiscalité Algirdas Semeta les invite à définir des critères communs pour identifier "les pays qui ne respectent pas les normes minimales de bonne gouvernance en matière fiscale". Il en propose cinq:

1. avantages sont accordés exclusivement à des non-résidents ou pour des transactions conclues avec des non-résidents
2. avantages totalement isolés de l'économie domestique
3. avantages accordés même en l'absence de toute activité économique réelle et de présence économique substantielle à l'intérieur du pays
4. règles de détermination des bénéfices issus des activités internes d'un groupe multinational divergeant des principes généralement admis sur le plan international, notamment les règles de l'OCDE
5. manque de transparence
Ces critères ont été discutés à huis clos au sein d'un groupe d'experts des 27. Ils doivent l'être à nouveau en avril, avant de remonter au niveau des ministres des Finances en mai ou juin. Une fois la recommandation approuvée, chaque pays sera censé se doter de sa propre liste noire.
Il aurait sans doute été plus efficace que l'Union elle-même se dote d'une liste commune de paradis fiscaux. Mais des listes nationales, si elles sont créées, n'en deviendront pas moins un instrument de pression non négligeable, d'autant plus que les Etats membres devront suspendre les conventions fiscales bilatérales avec les pays blacklistés.

mardi 19 février 2013

"Storm survivors"

Les thématiques abordées sur ce blog font l'objet d'un très bon dossier publié cette semaine par The Economist, accessible partiellement en ligne ici.
Ce dossier intitulé "Storm survivors" fait le point sur les dernières années d'offensive contre les paradis fiscaux. Dans ce bilan très complet et assez nuancé, on peut remarquer que la place financière de Londres, que l'hebdomadaire a pourtant l'habitude de défendre comme un joyau national, n'est pas épargnée.

vendredi 1 février 2013

FATCA: quand l'impérialisme américain a du bon

"Ce que l'Europe n'a pas réussi, les Américains sont en train de le faire", confesse un haut fonctionnaire européen. Depuis 1989 (!), quand elle a libéralisé la circulation des capitaux, l'Union européenne cherche à se doter d'un système permettant d'empêcher l'évasion fiscale des particuliers. Puisqu'il était désormais possible de déplacer son argent sans contrainte, il fallait aussi empêcher que des contribuables indélicats ne le placent à l'abri du fisc dans le pays voisin. Telle était la logique qui prévalait à l'époque. Mais aujourd'hui, si les capitaux circulent sans entrave dans le marché intérieur, il n'en va pas de même pour les informations visant à assurer leur taxation effective.
Certes, l'Union a mis en place un système automatique d'échange d'informations sur l'épargne, mais le Luxembourg et l'Autriche refusent toujours d'y participer (ici), de même que la Suisse. Dans les pays de droit anglo-saxon, les règles sont contournées par le biais de trusts et autres structures opaques (ici). Bref, les solution ne manquent pas pour ceux qui ne veulent pas payer d'impôt sur les revenus de leur patrimoine financier...
Mais une nouvelle loi venue d'outre-Atlantique est en train de changer la donne. Baptisée FATCA (j'en ai déjà parlé ici et ici), elle imposera, à partir 1er janvier 2014, un échange automatique d'informations sur tous les avoirs des résidents américains. Les banques et pays récalcitrants seront frappées d'un prélèvement très dissuasif.
Partout dans le monde, et particulièrement dans les paradis fiscaux, l'incrédulité initiale a fait place à la résignation. Les Etats-Unis ont beau être une puissance sur le déclin, leur capacité d'action unilatérale reste considérable... Dans les négociations fiscales avec les pays tiers, Washington a d'ailleurs toujours su se montrer très persuasif. Ce qui est nouveau avec FATCA, c'est le caractère systématique. Toute banque sur la planète sera sommée de collaborer, sans exception.
En Suisse, au Luxembourg et ailleurs, on se prépare désormais à l'inéluctable disparition du secret bancaire, ce paravent commode pour refuser de coopérer. Et comme l'affirme le ministre luxembourgeois Luc Frieden, "il sera difficile de refuser aux États européens ce que nous aurons accepté de faire avec les États-Unis" (ici).
Les Etats européens semblent donc sur le point d'obtenir, grâce à l'impérialisme américain, ce qu'un quart de siècle de négociations n'a pas permis de réaliser en interne. En fait, il ne sera pas seulement "difficile" de refuser l'équivalence, comme le dit Luc Frieden. Ce sera carrément illégal, en vertu d'une loi européenne récente.
Cette directive sur la coopération administrative de 2011 contient en effet une sorte de clause de la nation plus favorisée (article 19). En clair, dès que le Luxembourg transmettra aux Etats-Unis des informations requises par FATCA, il sera tenu d'offrir la même transparence aux autres pays européens. Les défenseurs du secret bancaire "devaient être distraits au moment où cette clause a été négociée", s'amuse notre haut-fonctionnaire.
On peut compter sur l'inépuisable créativité des "ingénieurs fiscaux" pour trouver de nouvelles astuces. Mais le secret bancaire, qui était l'un des plus puissants prétextes facilitant l'évasion fiscale, semble bien en train de vivre ses dernières heures.

jeudi 24 janvier 2013

Taxe sur les transactions financières: le grand schisme fiscal européen ?

C'est une première. Ce serait même, selon les mots du commissaire européen Algirdas Semeta, "une étape majeure pour la politique fiscale de l'Union européenne": onze pays membres vont s'associer dans une coopération renforcée pour lancer une taxe sur les transactions financières. Une “TTF” dont ne voulaient pas les 16 autres, Royaume-Uni en tête. Pour la première fois, les pays favorables à une harmonisation fiscale européenne ne s'arrêteront pas au véto opposé par les réticents. Ce mardi 22 janvier 2013, ils ont réuni la majorité qualifiée nécessaire pour initier leur projet (ici).
Pour bien mesurer la signification de l'événement, il faut se rappeler avec quelle lenteur les Etats se traînent dès qu'il s'agit d'adopter des règles fiscales communes, chacun préférant conserver son petit bout de pouvoir, ses petits privilèges locaux, ses petites niches (voir mon article précédent ici). Il faut aussi se rappeler, à propos de la TTF proprement dite, qu'elle est réclamée depuis des décennies par la société civile, après sa formulation initiale en 1972 par James Tobin (ici).
Longtemps jugée hérétique, la “taxe Tobin”, a lentement percolé, infiltré les esprits. La crise financière a achevé de convaincre des gouvernements encore très hésitants jusqu'il y a peu (ici). Onze Etats européens (Allemagne, France, Belgique, Autriche, Slovénie, Portugal, Grèce, Italie, Espagne, Estonie et Slovaquie) sont désormais acquis à l'idée. Ils la mettront en oeuvre sans chercher à convaincre les réticents (Royaume-Uni, Suède, République tchèque), mais en laissant la porte ouverte à ceux qui hésitent encore (notamment le nouveau gouvernement libéral-travailliste aux Pays-Bas).


Cette coopération renforcée constitue un progrès quelque peu paradoxal. Certes, un bloc significatif d'Etats harmoniseront leurs politiques. Mais dans le même geste, ils creusent une nouvelle tranchée au sein d'une Union européenne déjà très divisée (entre un nord austère et un sud en banqueroute, entre la zone euro et l'hors zone euro...). Cette tranchée fiscale pourrait s'approfondir avec le projet d'harmonisation de l'impôt des sociétés (ici): car ici aussi, un bloc de pays (plus ou moins le même) envisage d'avancer sans attendre les autres.

Un grand schisme ?

On n'a pas fini de mesurer les conséquences de cette nouvelle division.
D'abord, la mise en oeuvre de la taxe dans 11 pays risque de devenir un casse-tête technique et politique. Les Européens devront concilier deux objectifs qui semblent radicalement opposés: d'une part, taxer les transactions sans les faire fuir vers la zone non taxée (comme ce fut le cas en Suède dans les années 1990), et d'autre part préserver la liberté de circulation des capitaux au sein de l'Union européenne.
La Commission européenne, qui sortira bientôt une proposition concrète, est confiante qu'elle parviendra à trouver un équilibre. Pour ceux que la technique intéresse, en voici les grandes lignes:
  • un principe de résidence est déjà acquis: les transactions seraient taxées dès qu'elles sont conclues entre deux opérateurs dont au moins un est établi dans la zone-TTF. Les filiales de sociétés-mères établies dans la zone-TTF seront redevables, même si elles-mêmes sont en dehors. Autrement dit: les filiales londoniennes et luxembourgeoises des banques européennes seront visées
  • un principe d'émission, plus radical, est envisagé: tout produit financier de la zone-TTF (une action de Volkswagen, un bon d'Etat belge...) serait taxé au moment de l'échange, même si la transaction a lieu entre des opérateurs tous les deux établis hors de la zone.
Ces principes feront grincer des dents dans les pays non-participant. En particulier ceux qui ont développé des centres financiers (Londres, Dublin, Luxembourg,...), et qui risquent de voir se tarir un certain nombre de transactions devenues moins attractives. Certaines transactions seraient en outre taxées deux fois: à Londres, par exemple, elles seraient soumises au stamp duty local et à la TTF. Sérieusement dissuasif pour des traders qui bâtissent leur fortune sur des milliers de micro-gains...
Ce schisme fiscal entre la zone TTF et le reste de l'Union deviendra donc une source de tension importante.
Plus fondamentalement, il donnera un argument en or aux partisans d'une Europe à la carte, au premier rang desquels le Premier ministre britannique. C'est pourtant à l'unisson que les pays européens ont condamné l'Europe à géométrie variable proposée par David Cameron dans un discours cette semaine – dont ce passage vaut la peine d'être lu en entier:
The EU must be able to act with the speed and flexibility of a network, not the cumbersome rigidity of a bloc.
We must not be weighed down by an insistence on a one size fits all approach which implies that all countries want the same level of integration. The fact is that they don’t and we shouldn’t assert that they do.
Some will claim that this offends a central tenet of the EU’s founding philosophy.  I say it merely reflects the reality of the European Union today. 17 members are part of the Eurozone. 10 are not.
26 European countries are members of Schengen – including four outside the European Union – Switzerland, Norway, Liechtenstein and Iceland. 2 EU countries – Britain and Ireland – have retained their border controls.
Some members, like Britain and France, are ready, willing and able to take action in Libya or Mali. Others are uncomfortable with the use of military force.
Let’s welcome that diversity, instead of trying to snuff it out.
Let’s stop all this talk of two-speed Europe, of fast lanes and slow lanes, of countries missing trains and buses, and consign the whole weary caravan of metaphors to a permanent siding.
Instead, let’s start from this proposition: we are a family of democratic nations, all members of one European Union, whose essential foundation is the single market rather than the single currency.  Those of us outside the euro recognise that those in it are likely to need to make some big institutional changes.
By the same token, the members of the Eurozone should accept that we, and indeed all Member States, will have changes that we need to safeguard our interests and strengthen democratic legitimacy. And we should be able to make these changes too.
Some say this will unravel the principle of the EU – and that you can’t pick and choose on the basis of what your nation needs.
But far from unravelling the EU, this will in fact bind its Members more closely because such flexible, willing cooperation is a much stronger glue than compulsion from the centre.
Le plaidoyer de Cameron n'a pas convaincu les dirigeants européens, qui ont rivalisé de métaphores pour le critiquer. “L'Europe fonctionne au menu, pas à la carte” (dixit le ministre belge Didier Reynders). "L'Europe, admettons que ce soit un club de football, on adhère à ce club, mais une fois qu'on est dedans, on ne peut pas dire qu'on joue au rugby" (le chef de la diplomatie française Laurent Fabius). Parmi bien d'autres critiques (ici)...
En lançant une taxe à onze pays, ces pays font pourtant exactement ce qu'ils reprochent à Cameron de vouloir faire. Est-ce pour les renvoyer à leurs propres contradictions que le Premier ministre anglais a prononcé son discours le lendemain du lancement de la coopération renforcée ?
Les contradictions européennes  pourraient se résumer à un choix: continuer de bâtir une Europe élargie, un vaste marché avec un socle très minimal de règles communes, ou lui préférer une Europe noyau, plus intégrée, au risque de morceler le continent (voir ce post précédent).
Entre ces deux voies, les Européens hésitent et ne semblent pas prêts de trancher...

vendredi 7 décembre 2012

Arrêter de payer, c'est possible ?

Et si on arrêtait de payer ? C'est la question, plutôt saugrenue ou sympathique selon les points de vue, que pose un livre publié récemment par l'économiste belge Olivier Bonfond, un ancien membre du CADTM. Ce réseau d'organisations, qui milite depuis plus de 20 ans pour l'annulation de la dette du tiers monde, consacre désormais autant d'énergie à faire annuler - ou du moins auditer - celle des pays qu'on disait riches. Le propos est largement relayé dans les milieux syndicaux et de gauche - comme en témoigne cette petite vidéo déjà visionnée plus de 110.000 fois.


Arrêter de rembourser la dette publique: l'idée est particulièrement tentante en Belgique, un pays où la dette publique dépasse les 100% du PIB. Un pays où la seule charge d'intérêts mange chaque année plus de dix milliards d'euros (voir ici). Un pays sur lequel la situation de Dexia fait planer une hypothèque effrayante.
Mais le débat n'est bien sûr pas circonscrit à la Belgique. La Grèce, endettée jusqu'au cou, a déjà arrêté de payer partiellement, et dans les autres pays en détresse, l'idée fait son chemin.  Même en France, jusqu'il y a peu membre du club fermé des "triple A", certains commencent à en parler, comme Jean-Luc Mélenchon (voir cette vidéo, à partir de 43'00).


Le leader d'extrême-gauche y défend la décision argentine de bloquer et renégocier sa dette il y a dix ans: 
"On me dit 'tout cela n'est pas très orthodoxe', mais on s'en fiche, on est en vie ! Il vaut mieux être pas très orthodoxe et vivant qu'orthodoxe et mort, non ?"

Mais arrêter de payer, est-ce vraiment si simple ? Est-ce possible ? Voici quelques éléments de réflexions.
La première chose à rappeler, c'est qu'aussi loin que la dette existe, certaines créances ont été annulées. Un hors-série éclairant du mensuel Alternatives Economiques le rappelait récemment:
 Dans l'Antiquité, quand un débiteur ne pouvait plus assurer le remboursement de sa dette, une partie de sa famille finissait en esclavage chez le créancier. Mais lorsqu'une crise de dette se généralisait, cette situation finissait par créer des tensions dans la société, conduisant les dirigeants à effacer les dettes, afin que les familles puissent se retrouver. Les crises de dette ne sont pas d'abord affaires de comptabilité et d'ajustement budgétaire. Ce sont des crises sociales et politiques qui réclament des réponses politiques, ce qui passe forcément par la protection des débiteurs plutôt que par celle des créanciers (voir ici)
Plus proche de nous, deux exemples sont cités par les partisans d'une annulation: l'Argentine, qui a procédé à un défaut massif en 2001, et l'Islande, qui a laissé tomber ses banques en 2008. Que peut-on apprendre de ces deux pays ? Et que nous dit le cas de la Grèce ?
Début 2002, après plusieurs mois de graves turbulences économiques, l'Argentine s'est déclarée en cessation de paiement sur une partie de sa dette extérieure, pour 93 milliards de dollars, dans ce qui fut le plus important défaut de paiement de l'histoire (voir ici). Associée à une forte dévaluation du peso, cette mesure a incontestablement permis à l'Argentine de se relever. Le pays a renoué avec la croissance dès 2003 et les inégalités se sont fortement résorbées au fil des ans (ici).
Mais prétendre que l'effacement de la dette a tout réglé serait un mensonge. Il faut d'abord rappeler que l'embellie économique argentine s'explique aussi par la forte hausse des cours des matières premières agricoles. Surtout, la mesure elle-même n'est pas sans poser des problèmes majeurs: dix ans plus tard, le pays est toujours coupé des marchés financiers internationaux et poursuivi devant les tribunaux par une minorité de créanciers réfractaires, qui n'ont pas accepté les offres successives de réduction de dette (ici). Le mois dernier, dans ce qui s'apparente de plus en plus à un thriller judiciaire mondial, ceux-ci ont obtenu, via la justice américaine, qu'un navire argentin soit saisi dans un port du Ghana (ici).
Ces procédures posent une question essentielle: les créanciers sont-ils des rapaces de la finance internationale ou des citoyens ordinaires qui ont perdu leur épargne-pension ? Qui fait les frais, au final, d'un défaut de paiement ?  Dans le cas de l'Argentine, les créanciers réfractaires ("holdouts" en anglais) ne sont pas identifiés, mais ils sont accusés d'être des "fonds vautours" ("vulture funds") ayant racheté la dette à bas prix en pleine crise en spéculant sur leu capacité à se faire rembourser (voir ici et ici).
Plus récemment, l'Islande a fait couler beaucoup d'encre. Ce pays est aujourd'hui cité en exemple par tous ceux, à gauche, qui privilégient une autre voie pour sortir de la crise (voir notamment les nombreux articles postés par Paul Krugman). Un peu comme l'Argentine, l'Islande a renoncé aux dogmes économiques: elle a laissé ses trois principales banques faire faillite, dévalué sa monnaie et rétabli le contrôle des mouvements de capitaux. Le Premier ministre de l'époque pré-crise a même été poursuivi devant les tribunaux, et les citoyens ont été consultés directement sur certaines questions. Un modèle, l'Islande ? A bien des égards, la démocratie islandaise a de quoi nous inspirer. Mais sur la question centrale de l'annulation de dette, est-ce si évident ?
J'ai posé la question à Sigrun Davidsdottir, une journaliste qui consacre depuis trois ans un blog à cette seule question. Elle ne semble pas avoir de doute sur la pertinence de laisser les banques faire faillite, même si, comme pour l'Argentine, la décision a fait perdre beaucoup d'argent à beaucoup de monde et continue de poser des difficultés.
Qui a perdu ? Principalement les banques étrangères, comme Deutsche Bank, Commerzbank et Royal Bank of Scotland, qui ont épongé des pertes monstrueuses, mais aussi des dizaines de  milliers de petits actionnaires en Islande et les fonds de pension.
Les déposants, pour leur part, ont récupéré leur épargne: les Islandais ont vu leur bas de laine garanti par leur gouvernement, tandis que les milliers de Britanniques et de Néerlandais qui avaient été appâtés par les taux élevés islandais ont été sauvés par leurs propres autorités. Par deux fois, les Islandais ont confirmé par référendum qu'ils ne voulaient pas payer pour la garantie des comptes étrangers. Ce dossier continue de faire grincer des dents à Londres et à La Haye. Les Pays-Bas, en particulier, sont furieux. On peut les comprendre: pourquoi devraient-ils éponger la négligence prudentielle d'un autre pays ? Une procédure est en cours devant les instances de l'AELE (ici).
Selon mon interlocutrice islandaise, les étrangers finiront malgré tout par être remboursés, au moins partiellement, après la liquidation des actifs de Landsbanki, Kaupthing et Glitnir: les banques allemandes devraient retoucher un tiers de leur mise, et les Pays-Bas et le Royaume-Uni devraient être remboursés intégralement. A entendre Sigrun Davidsdottir, la faillite des banques ne semble donc pas une perspective si effrayante qu'on le dit... Elle ne fut, de toute façon, pas un réel choix: la taille des trois principales banques était telle qu'il aurait tout simplement été impossible pour les autorités de les sauver - une série d'acteurs financiers plus petits ont d'ailleurs bien été secourus (ici).
Si l'on prend enfin le cas de la Grèce, dont la crise dure depuis trois ans, il est frappant de voir à quel point tous les analystes s'accordent à dire, depuis le début, qu'un défaut de paiement est inévitable - et à quel point les dirigeants européens se sont obstinés à le nier. Avec le recul, le grotesque avec lequel les gouvernements tergiversent apparait avec évidence. On a d'abord contraint le secteur privé (les banques) à abandonner "volontairement" une partie de ses créances, à travers une opération portant le doux nom de PSI. Quelques mois plus tard, pour forcer les derniers récalcitrants, on a discrètement laissé de côté ce caractère prétendument volontaire, activant au passage des CDS dont on avait pourtant prédit que le déclenchement serait cataclysmique (ici). Entre-temps, la dette grecque est passée presque intégralement des mains du privé à celles du public (les autres Etats européens). Et comme les demi-mesures du passé se sont avérées insuffisantes, ces Etats ont à leur tour renoncé à une partie de leurs créances, via des mécanismes suffisamment compliqués pour qu'on ne parle pas d'un défaut de paiement (voir notamment ceci). Une véritable annulation de dette, dès le départ, aurait sans doute permis d'éviter bien des contorsions... Elle aurait aussi permis de mettre à contribution davantage le secteur financier et moins les contribuables européens.


Alors, quelle conclusions en tirer pour un pays comme la Belgique ? On peut d'abord noter que, contrairement aux exemples précédents, la Belgique n'est pas acculée. Bien que la dette soit aujourd'hui équivalente à l'ensemble de la richesse produite annuellement et que les intérêts soient faramineux, elle reste payable. La Belgique pourrait-elle néanmoins faire le choix d'"arrêter de payer", en particulier la dette héritée de la crise bancaire ?
C'est ce que réclame le CADTM, qui a lancé une action devant le Conseil d'Etat pour faire annuler la garantie de l'Etat belge à Dexia. Le Comité estime qu'à l'issue de cette procédure, l’État pourrait "récupérer toute sa marge de manœuvre et, s’il en a la volonté politique, mettre Dexia en faillite".
Il est peu probable que cette option soit retenue. Selon une source au gouvernement, elle n'a été évoquée qu'une seule fois au comité de pilotage de Dexia, où elle a été écartée en moins de cinq minutes.
Le poids des garanties données en 2011 est un élément déterminant (ici), mais il existe d'autres raisons très dissuasives. Premièrement, laisser tomber Dexia aurait des conséquences très négatives pour la réputation de la Belgique en tant qu'emprunteur. Les taux d'intérêts sur la dette belge repartiraient sans doute à la hausse. Or, les taux faibles actuels sont présentés aujourd'hui par le gouvernement Di Rupo comme le gage principal du sérieux de son action. Ensuite, laisser tomber Dexia provoquerait des tensions très fortes avec la France. Pas certain que le gouvernement ait l'intention de se mettre à dos le puissant voisin... Enfin, il existe un risque de contagion à d'autres acteurs financiers.
Ces arguments suffisent-ils à contrebalancer le refus légitime des citoyens d'éponger la facture des banques ? Pour Renaud Vivien, du CADTM, c'est clairement non (lire cette carte blanche).
Si l'on reprend les exemples des autres pays, on voit que l'annulation de dette provoque une véritable redistribution des cartes. Elle est un puissant choc redistributif et peut donc s'apparenter à la "nouvelle donne" dont ce blog veut esquisser les contours.
Pour moi, une redistribution juste passe en premier lieu par la fiscalité - c'est à dire par des prélèvements, à des conditions faisant l'objet d'un consensus démocratique, sur les revenus présents et futurs.
Par son caractère unilatéral, par sa violence pour les créanciers (qu'on ne peut pas systématiquement associer aux plus riches), par les tensions qu'il provoque dans la société et parce qu'il constitue une rupture de confiance, un défaut de paiement doit rester une solution de dernier recours. La question qui doit se poser en Belgique est celle de savoir si le sauvetage de Dexia constitue ou non un tel point de rupture.
Cette question mérite d'être posée - au sein du gouvernement, au parlement, dans la population. Peut-on rêver d'un référendum à l'islandaise ? Ce serait sans doute difficile dans le cadre belge. Mais assurément, le dossier mérite mieux que cinq minutes de discussions...